 直播
玻璃 成本支撑增强

 喜欢
 0
 收藏
 举报

当前玻璃盘面主要受原油、石油焦等能源成本抬升预期支撑,短期走势偏强,但期价在1150元/吨附近面临明显压力。宏观层面稳增长政策持续发力,建材相关政策有利于玻璃行业转型升级,然而终端复苏偏慢仍是核心制约因素。近期,能源品波动加大,成本与市场情绪对价格形成阶段性驱动,但需求偏弱、库存处于高位对上行空间形成明显压制,短期市场仍以偏强震荡思路看待。
日熔量低位运行
当前浮法玻璃产线冷修持续推进,供应处于近年低位。截至2026年3月13日,产能利用率为74.15%,开工率为71.05%,在产产线为209条,日熔量降至14.80万吨阶段低位,供应收缩格局明确。光伏玻璃日熔量整体保持平稳,产能利用率小幅回落至65.1%。
后市来看,产线冷修叠加湖北清洁能源改造将继续支撑盘面,但下游复工缓慢、需求修复偏弱,累库格局未改。并且,二季度部分产线计划点火,仍有供应增量压力。后续重点关注冷修进度、环保政策执行及新增产线点火情况。
终端消费偏弱
产销方面,近期浮法玻璃产销整体偏弱,中下游仅维持刚需采购,贸易商库存偏高、接货积极性不足,库存向终端传导受阻。现货产销对期货盘面情绪依赖度较高,若期价走弱,现货产销大概率同步走弱。
终端依旧承压。据克而瑞数据,2026年1—2月地产新开工与竣工数据未见明显回暖,建筑玻璃需求缺乏支撑。汽车市场结构分化。据乘联会数据,1—2月乘用车零售略有改善,但燃油车需求偏弱;新能源汽车零售及出口保持增长,对汽车玻璃形成一定支撑,但拉动作用有限。
整体来看,终端需求仍处于偏弱修复阶段,短期难以对玻璃价格形成有效提振。
累库压力仍存
春节后终端需求恢复偏慢,行业库存仍处于高位。截至2026年3月13日,全国浮法玻璃样本企业总库存为7584.9万重箱,环比下降4.76%,同比增长7.96%,折算库存天数33.9天,整体库存压力依然偏高。
当前库存水平较春节前明显上升,虽然前期产线冷修使得供给有所收缩,但下游复工进度不及预期、库存向中下游传导不畅,中期供需宽松格局并未改变。后续需重点跟踪中下游拿货意愿、终端复工节奏、实际去库情况,以及供应端冷修的落实进度。
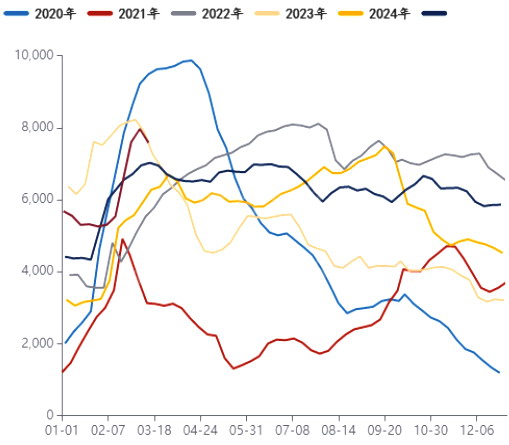
图为浮法玻璃企业库存(万重箱)
关注产能出清进度
受原油、石油焦等燃料价格波动及玻璃现货小幅上调带动,企业亏损环比收缩。截至2026年3月13日,天然气产线周均利润为-106.69元/吨,亏损收窄;煤制气产线周均利润为-39.38元/吨,成本优势相对明显;石油焦产线周均利润为-7.50元/吨,由盈转亏,主要受石油焦价格上涨挤压利润。
同时,湖北玻璃行业清洁能源替代政策持续推进,按要求2026年年底前需完成清洁能源改造。石油焦产线面临改造成本压力,行业低效产能出清预期增强。短期重点关注燃料价格走势与冷修落地情况,中长期仍需关注需求恢复及产能出清进度。
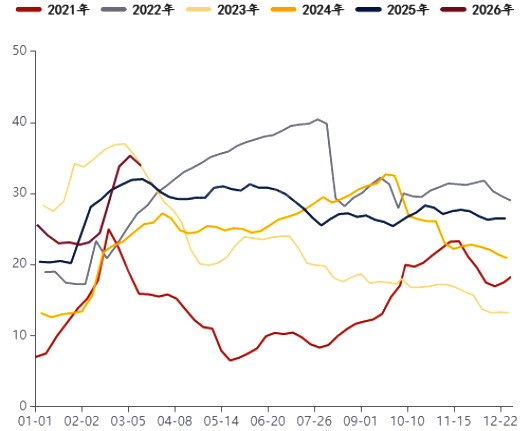
图为玻璃库存可用天数
观点与策略
综上,短期玻璃盘面仍将跟随能源价格波动,整体维持偏强震荡走势,1150元/吨附近压力较为明显。后续重点关注终端复工情况、库存去化拐点、燃料成本变化,以及产线冷修与新增点火进度,警惕需求持续偏弱引发库存负反馈风险。(作者单位:徽商期货)
来源:期货日报网
24小时热点
