 直播
重心有所下移

 喜欢
 0
 收藏
 举报

易盛农期综指周评
易盛农期综指上周三开盘报1280.74点,盘中见高点1286.01点,上周五盘中见低点1254.42点,最终报1255.53点。
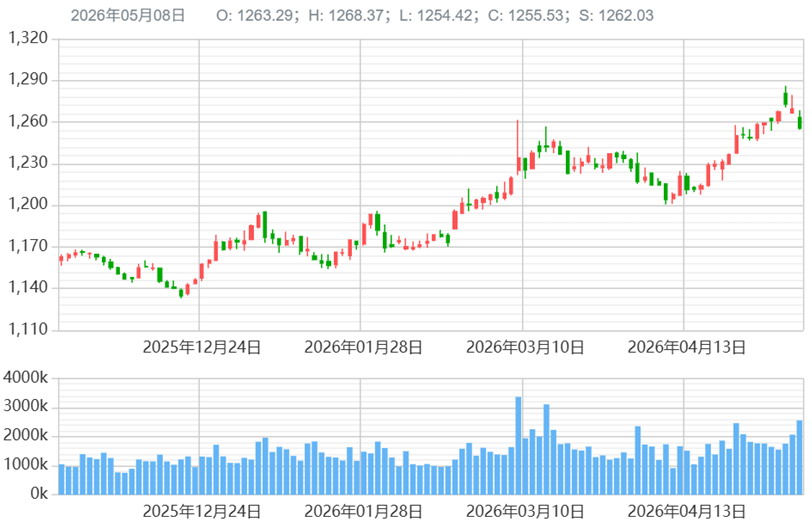
图为易盛农期综指日线
棉花:价格整体震荡运行。美棉主产区得州干旱形势持续,超九成植棉区处于中度及以上干旱状态,市场对新作单产的担忧持续支撑外盘走强。上周,美棉种植进度略快于历年同期,CFTC基金净多头持仓仍处于高位,资金对美棉走势形成较强支撑。国内市场,疆棉春播基本结束,整体出苗情况良好,主产区积温充足,种植面积小幅调减,现货价格坚挺。下游纺织市场步入传统淡季,棉纱订单成交偏弱,终端需求乏力,成为国内棉价上行的主要制约因素。整体来看,上周内外市场驱动逻辑分化,美棉依托干旱题材持续走强,郑棉受下游淡季拖累表现平稳,内外盘价差有所拉大,市场整体维持震荡格局。
白糖:价格偏强修复。国际方面,短期原油价格维持高位,给予糖醇比想象空间,首期UNICA数据阶段性印证中长期利多。此外,厄尔尼诺预期强烈,ICE原糖价格尝试突破压力位。国内方面,高工业库存短期拖累郑糖,盘面呈现高位震荡走势;中长期因政策托底与外盘带动处于偏强状态。
菜粕:价格重心下移。受豆粕价格下行及菜籽供应增加的影响,国内菜籽供应预计转向宽松。国际方面,加拿大新作菜籽丰产预期仍在。国内方面,进口菜籽陆续到港,油厂压榨进一步恢复,菜粕库存随之上升。此外,水产养殖旺季到来,但投料进度偏慢,畜禽饲料需求疲软,下游刚需表现一般。不过,由于原油价格偏强运行,CBOT大豆市场表现也相对坚挺,菜粕盘面下方空间有限。预计短期菜粕价格弱势震荡,同时关注加拿大菜籽到港及水产需求兑现情况。
菜油:价格自高位回落。全球油脂市场核心驱动在于生物柴油政策与原油价格的变化,油脂下方空间有限。国内方面,加拿大菜籽集中到港,油厂压榨逐步放量,菜油近端供应紧张的情况逐渐缓解,库存有所回升,对价格形成压制。气温升高之后,菜油需求进入淡季,下游采购谨慎,且豆油、菜油价差偏高也抑制菜油刚需。预计短期菜油盘面企稳为主,走势可能弱于豆油及棕榈油。
花生:“五一”假期后价格跌至3月中旬的水平。新季种植意向总体稳定(已连续3年扩种至历史高位),但主产区播种期从4月持续到6月中旬,目前判断花生远月合约走势缺乏明确基本面指引,花生价格易跟随油脂油料价格运行。4月时10月合约增仓至历史新高,但价格未能上破8500元/吨,加之统计数据显示5月容易出现“远月合约量仓齐升”现象,大概率表明市场尚未形成单边趋势。
综合分析,预计后期易盛农期综指震荡盘整。(郑商所指数开发相关业务,请联系朱林,0371-65613865)
来源:期货日报网
24小时热点
