 直播
短期震荡不改长期向上趋势

 喜欢
 0
 收藏
 举报

美联储于美东时间4月28日至29日召开议息会议,连续第3次将基准利率锁定在3.50%至3.75%区间,结果符合市场预期,但内部分歧加大,争议集中于声明措辞的“降息偏向”。鲍威尔以美联储主席身份出席的最后一场发布会落幕,沃什的美联储主席提名获美国参议院银行委员会通过,权力交替轮廓日渐清晰。与此同时,中东地缘僵局推高原油价格,全球通胀预期升温,日本央行、英国央行、欧洲央行及澳大利亚联储等集体释放中性偏“鹰”信号,宏观环境增添了双向扰动底色。每一个变量都在指向同一个判断:贵金属已告别清晰的单边行情,转入震荡整理,投资者应耐心等待新的“催化剂”。
美联储政策路径更趋复杂
本次美联储议息会议的特殊性远超利率决议本身。它既是鲍威尔以美联储主席身份主持的最后一次会议,也是美联储内部分歧全面暴露的窗口。表决结果显示,三名票委因反对声明中暗示进一步降息的措辞而投下反对票,理事米兰则主张直接降息25个基点。四张反对票使得本次会议的决策成为近年来分化最严重的一次。
在发布会上,鲍威尔明确表示,其主席任期于5月15日到期后,将留任美联储理事。这一决定为理事会格局留下悬念。目前美联储共设七个理事席位。鲍威尔留任意味着原本可能由更倾向宽松的米兰接替其位置的安排出现变数。若鲍威尔继续留任,米兰将无法同时获得理事席位。这一权力结构的微妙变化,将加剧未来美联储内部的政策争议。
与此同时,沃什的美联储主席提名已于4月29日在美国参议院银行委员会获得通过,仅剩最后一步——参议院全体投票。沃什在听证会上已明确表达了对当前美联储沟通框架和通胀衡量体系的批评,主张回归“刻意模糊”风格、废除点阵图、采用截尾均值通胀指标,并提出了“缩表与降息并行”的非常规政策组合。然而,任何制度性变革都需要美联储联邦公开市场委员会内部形成共识。当前理事会中,既有鲍威尔这样的留任派,也有其他倾向于维持现状的理事,沃什即使顺利上任,其激进改革或难以一蹴而就。
可以预见,未来美联储内部的政策分歧将从两个维度扩大:一是鲍威尔与沃什在治理哲学上的分歧,二是理事会成员因政治背景不同而产生的立场分化。随着鲍威尔留任、沃什接棒、米兰可能离场,美联储的权力天平正在经历微妙的再平衡。
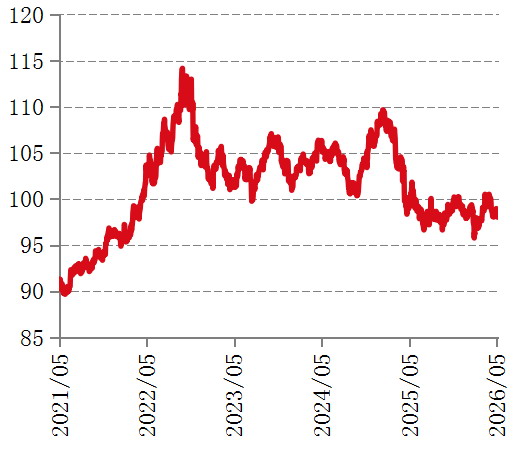
图为美元指数走势
美国宏观数据释放复杂信号
在美联储内部权力更迭与分歧加剧的同时,美国经济数据也为美联储政策路径增添了新的变数。
经济增长与通胀方面,美国一季度GDP环比折年率仅增长2.0%,低于预期,前值更是下修至0.5%,经济增长动能明显放缓。消费端仍然强劲,3月个人消费支出(PCE)与收入环比增速均远超预期。与此同时,3月PCE物价指数同比涨幅升至3.5%,创近四年新高;核心PCE物价指数同比涨幅持续高于3%。能源是主要推手,而消费与收入的强劲意味着服务通胀难以下降。经济增长放缓与通胀高企并存,使美联储无法通过降息来刺激经济,因为降息可能让通胀彻底失控。这是美联储的第一重困境。
就业方面,多项数据释放出复杂信号。截至4月25日当周,美国初请失业金人数降至18.9万,为2022年9月以来新低,远低于预期的21.5万,表明劳动力市场依然紧俏,企业裁员活动处于极低水平。此外,4月ADP私营就业人数新增10.9万,远超预期,创一年多最大增幅。综合来看,美国劳动力市场尚未受到中东地缘冲突的实质性冲击,美联储无法以就业走弱为由降息,降息门槛被进一步抬高。这是第二重困境。
景气指标方面,美国4月ISM制造业PMI录得52.7%,连续扩张,但动力源于提前补库而非终端需求;服务业PMI回落至53.6%,新订单放缓,支付价格指数居高不下。一旦补库结束或地缘冲突缓和,美国经济下行风险将重新暴露。景气内部分化说明实体经济并不稳固。美联储若为了打压通胀而贸然加息,很可能击垮本就脆弱的制造业和服务业。这是第三重困境。
综合来看,美国经济呈现“增长放缓、消费与就业偏强、通胀高企、景气分化”的矛盾格局。三重困境之下,美联储短期内降息的必要性显著降低,维持当前利率、继续观望成为最可能的选择。无论鲍威尔留任还是沃什上台,都将在这一宏观约束下反复校准。经济数据的矛盾指向也解释了为何未来美联储内部分歧可能持续加剧。对贵金属而言,这些数据为“利率将维持高位更长时间”提供了依据,但短期波动的真正推手仍是美伊谈判消息的频繁反转,投资者应更关注地缘局势信号而非数据本身。
全球多家央行集体转向中性偏“鹰”立场
在美联储内部权力更迭的背景下,美伊博弈已从“军事对抗”转入“低烈度、长战线”的持久战阶段,双方在核心议题上毫无进展,地缘消息高频反转成为常态。这种“边打边谈”格局对贵金属构成双向波动风险:局势缓和时,油价回落、利率下行预期利多贵金属价格;冲突升级时,油价飙升推高通胀与利率,美元走强利空贵金属价格。当前油价维持高位,全球通胀预期不断升温,驱动主要经济体央行集体转向中性偏“鹰”立场。
日本央行率先释放了政策转向的信号。在4月28日的政策会议上,日本央行以6比3的投票结果维持基准利率在0.75%不变,投票分歧为2016年以来最大,显示日本央行内部推动货币政策正常化的压力正在显著加大。日本央行行长植田和男在会后的新闻发布会上发表了偏“鹰”派的讲话,称需要关注物价上行风险。
4月30日,欧洲央行“按兵不动”,但声明中删除了“必要时进一步降息”的措辞。在4月欧元区通胀率跳升至3.0%的背景下,市场已完全定价年内加息三次,首次加息最早可能在6月到来。这与数月前普遍预期的降息路径形成鲜明反差。
4月30日,英国央行以8比1的投票结果维持利率不变,首席经济学家皮尔投下唯一的反对票,显示内部分歧加大。英国3月CPI同比上涨3.3%,连续两个月明显高于目标。英国央行警告,需关注通胀的二次效应。市场预期英国央行下半年可能加息25个基点。
5月5日,澳大利亚联储宣布将现金利率上调至4.35%,为连续第三次加息,完全逆转了去年的宽松周期。尽管未来“按兵不动”的可能性较高,但澳大利亚联储明确表示将通胀目标置于其他考量之上,展现了“独行侠”式的“鹰”派立场。
全球主要央行同步转向,意味着无息资产贵金属的资金成本将长期维持高位。尽管其他央行的利率调整对贵金属的直接影响远不及美联储,但作为全球主要央行的集体行动信号,加息预期的升温将在短期内对全球利率环境构成上行压力,并强化流动性收紧预期,从而对贵金属价格形成系统性压制。
短期震荡延续
回顾2025年年末,贵金属板块走出显著单边上涨行情,包括美联储在内的全球主要央行正处于清晰的降息周期,无息资产的配置价值被系统性放大。然而,当前宏观环境已发生逆转:美联储进入权力交替窗口,沃什主张的政策框架能否落地存疑,降息路径能见度大幅下降;美伊转入“边打边谈”的持久战,地缘消息高频反复;更重要的是,日本央行、欧洲央行、英国央行、澳大利亚联储等集体转向中性偏“鹰”,利率维持高位的时间拉长。贵金属失去了此前单边上涨行情的底层驱动力,转入震荡加剧、方向模糊的阶段。
长期来看,贵金属的看多逻辑并未改变。美国债务高企决定了利率难以趋势性上行,美联储整体仍处于降息通道。从更深层面看,黄金是对美元债务体系的信任函数:当美元信用扩张顺畅时,黄金表现疲软;当美元债务体系受损时,黄金价值被重估。当前全球仍处于第五轮康波萧条期,地缘风险加剧,货币体系重塑远未结束,这为黄金提供了长期支撑。同时,全球央行持续购金的结构性需求依然稳固。世界黄金协会数据显示,一季度全球央行净购金速度为一年多来最快。贵金属要走出类似2025年年末的单边突破行情,需要更强的“催化剂”,而当前政策层面与地缘层面均缺乏有力支撑。在美联储权力交接、地缘局势反复、全球央行偏“鹰”的复杂环境下,防守优于进攻,克制优于博弈。(作者单位:国信期货)
来源:期货日报网
24小时热点
