 直播
上半年科技成长主线凸显

 喜欢
 0
 收藏
 举报

2026年上半年,A股市场结构分化特征明显,科技成长赛道为绝对主线,电子、通信行业强势领涨,带动创业板、科创板等指数大幅跑赢大盘权重指数。细分领域中,AI算力、光模块、存储芯片、半导体材料等赛道景气度爆棚,电子布实现多轮提价、算力基础设施持续扩容、国产替代加速推进,成为板块上涨的核心驱动力。本轮科创、创业板领涨行情是产业周期、政策红利与业绩兑现共振的结果,全球人工智能产业进入规模化落地周期,算力硬件需求持续爆发,国内半导体全产业链国产替代进程由点及面加速渗透,政策持续加码数字经济、新型工业化、硬科技。笔者认为,未来A股大概率震荡上行,结构性行情延续,中长期行情主线将切换至中报业绩兑现,高景气的AI国产替代、高端制造、半导体设备等赛道依托订单落地有望持续修复估值。
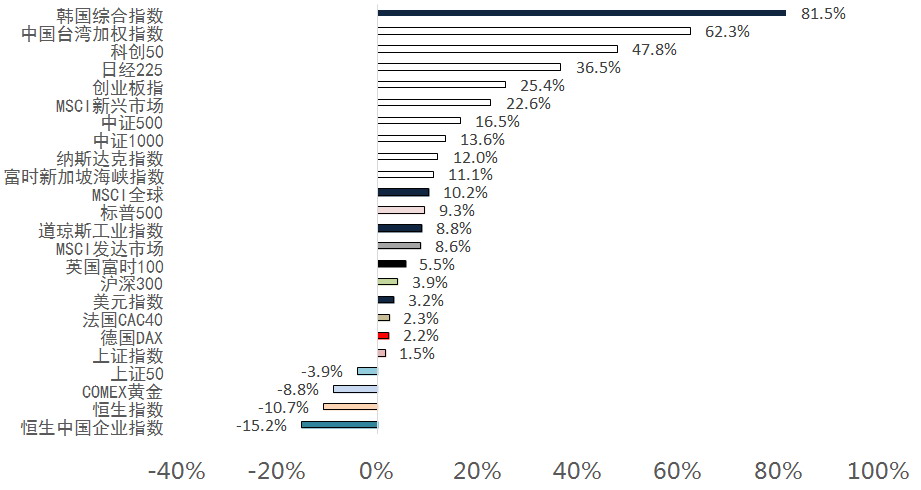
图为2026年全球主要指数表现
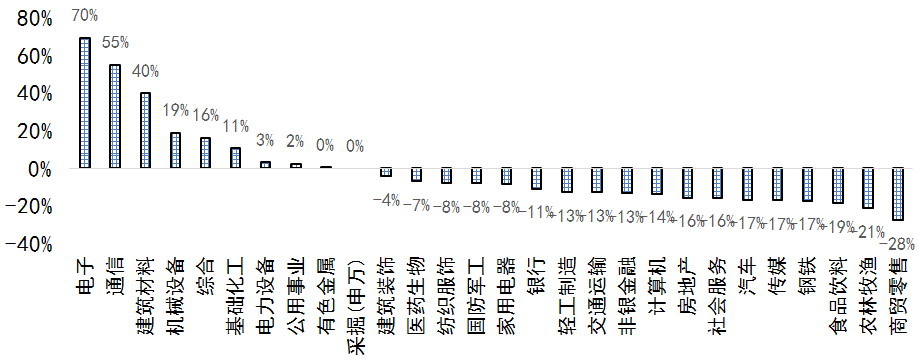
图为申万一级行业涨跌幅
密集分红使股指期货贴水走扩
每年的6月和7月是上市公司除权除息密集期,其间存续的股指期货合约会受到分红影响而产生较大幅度贴水。
截至7月2日,已有2370家上市公司确定了除权除息日并实施了分红,累计派现金额为9126亿元,其他已披露除权除息日的198家上市公司仍有近465亿元分红资金待落地。分红公司集中在现金流稳定的核心龙头企业,中石油、中国移动等头部企业单家分红规模超400亿元,贵州茅台单家分红规模超300亿元。按照申万一级行业来看,银行、食品饮料、石油石化、通信、电力设备、非银金融等行业整体分红规模较大。
整体看,A股分红体系持续完善,监管层持续推动上市公司强化股东回报,叠加企业盈利韧性提升,高分红、低估值的稳健资产成为机构底仓配置首选。
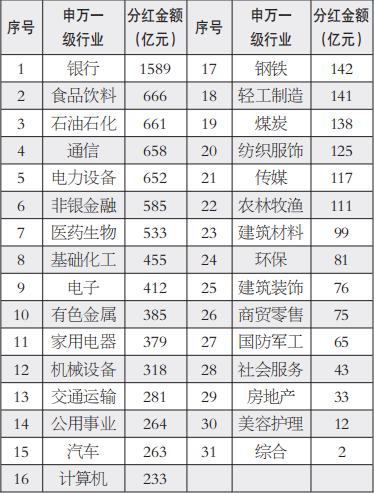
表为各行业分红金额
股指期货升贴水主要受行情、政策、分红和到期时间的影响。每年的5—8月是上市公司分红的主要实施阶段,其间股指期货的贴水会比其他时间的贴水幅度更大一些。由于上证50和沪深300指数的成分股分红金额明显大于中证500和中证1000指数成分股,因此IH和IF受分红影响更大。
从数据上看,6月上旬IH、IF、IC和IM当月合约年化贴水率都曾达到10%以上,6月下旬当月合约贴水率进一步扩大,主因是此时当月合约是7月中旬到期,其间上市公司分红更为密集。随着分红的逐步落地,贴水会逐步减小,IH和IF的贴水收敛将更为明显,不过,笔者预计,后续股指期货贴水状态将维持,因为短期市场整体出现回调,资金对冲需求会有所增加。
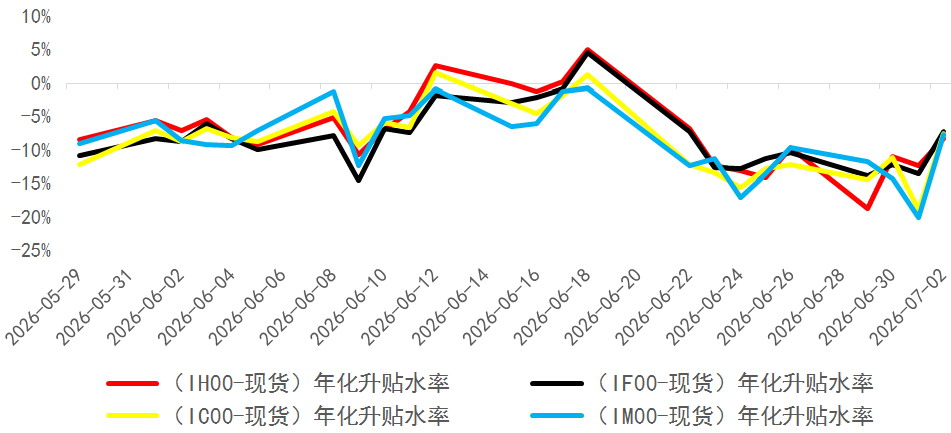
图为当月合约年化升水率
科技赛道业绩高增确定性较强
当前A股进入2026年中报业绩披露窗口期,披露周期为7月1日至8月31日,其中约5400家上市公司中报将在8月披露。根据交易所规则,主板上市公司若上半年净利润出现亏损、扭亏或同比增减幅度超过50%的,需在7月15日前完成业绩预告披露,科创板、创业板上市公司无强制要求,自愿披露的多为基本面优质、业绩高增标的。
截至7月2日,已有36家A股上市公司披露中报业绩预告,其中预增、续盈、扭亏、略增31家,占比86.11%,续亏、略减和不确定的有5家,中报开局业绩韧性十足。从行业分布来看,预喜标的集中在电子、通信、新能源、有色金属等高景气赛道,与上半年市场主线高度契合,业绩兑现成为科技板块持续走强的核心支撑。整体看,中报业绩进一步验证了科技成长赛道的产业景气度,行业高增长逻辑持续夯实。
交易规则革新促进市场优质化发展
2026年7月6日起,三大交易所将实施新版交易规则,本次规则优化聚焦交易效率、市场公平、风险防控,涉及五个核心变化。一是盘后固定价格交易扩容:将盘后固定价格交易从科创板、创业板扩展至全部A股和沪深ETF,按照收盘价在15:05至15:30撮合成交;二是基金收盘改为集合竞价:将基金收盘交易机制由连续竞价调整为集合竞价,通过集合竞价产生收盘价;三是主板风险警示股票涨跌幅放宽:将主板风险警示股票(ST、*ST股)涨跌幅限制由5%调整为10%,与普通主板股票保持一致;四是创业板引入做市商制度:将混合交易模式(竞价交易+做市交易)扩容至创业板;五是大宗交易机制优化:创业板协议大宗交易由盘后统一确认改为盘中实时确认,北交所无涨跌幅限制股票大宗交易参考价调整为当日竞价实时成交均价。
本次规则修订旨在统一交易制度、提升定价效率、完善风险出清机制、吸引中长期资金。盘后交易扩容拓宽机构调仓渠道,降低大额买卖冲击;基金尾盘集合竞价稳定收盘价格,抑制尾盘操纵情况;主板ST股涨跌幅放宽消除制度割裂,加速风险释放与垃圾股出清;创业板做市商、大宗交易优化改善小票流动性,提升资金周转效率。制度优化利于市场定价回归基本面,弱化投机影响,引导资金向优质标的聚集,完善多层次交易生态,增强市场韧性,推动A股走向专业化、机构化。(作者单位:申银万国期货)
来源:期货日报网
24小时热点
