 直播
债市 短线受三重因素影响

 喜欢
 0
 收藏
 举报

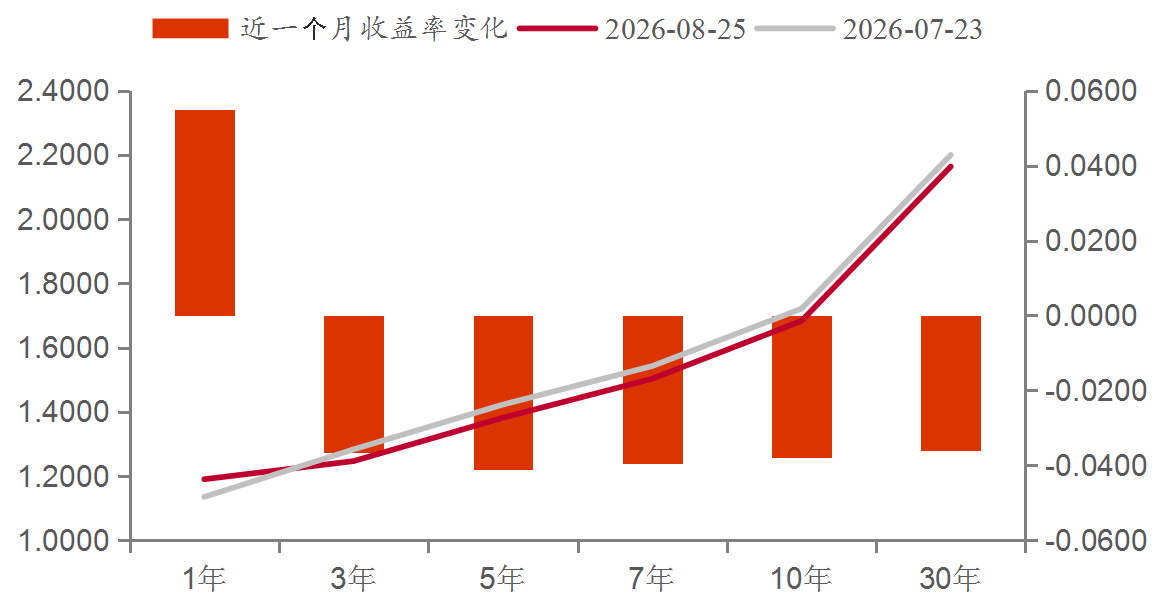
图为近期国债收益率变化
8月中旬,央行开启隔夜逆回购操作,呵护税期流动性,市场情绪被点燃,10年期国债活跃券收益率下破1.70%,至1.68%;30年期国债活跃券“26超长特别国债04”收益率下行至2.14%,顺利突破2.15%的阻力位,长端收益率正式摆脱关键点位的强约束。而近一周,债市进入平台期,数据及政策公告“空窗”,叠加政府债缴款、中期借贷便利(MLF)到期以及跨月压力,资金面扰动因素偏多,市场情绪趋于谨慎,债市以窄幅波动为主。
存量政策落地有望提速
7月中共中央政治局会议强调,实施好更加积极的财政政策,充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策。年内存量财政政策仍有较大落地空间,当前政策重点更可能是加快政府债发行、资金拨付和项目建设,而非全面突破年初财政政策框架。后期关注8000亿元政策性金融工具落地情况,以及政府债发行节奏。截至上周,政府债发行进度不及预期,供给压力进一步后移至8月末9月初。
货币政策方面,适度宽松的基调不变,“加大逆周期调节力度”“更好引导货币市场短端利率围绕政策利率平稳运行”,均指向对资金面的呵护态度。同时,新增“综合运用并适时调整货币政策工具”表述,但并未提及降准降息,可以判断,央行当前较为重视货币政策调控的精准性和时机,总量政策尤其是降息的落地需要更多催化。8月以来,市场对宽松预期已有定价,9月需警惕预期落空风险。
央行精细化调控流动性
8月以来资金面的主线为央行的精准操作,用隔夜逆回购对冲税期、用买断式回购等额续作维稳中长期流动性、用7天逆回购零投放传递温和纠偏信号,三者组合实现“放短缩长”,既不让资金面紧张,又不提供冗余流动性。本周6000亿元MLF到期,叠加跨月和政府债缴款压力,央行继续“放短收长”,MLF净回笼1000亿元,同时启动隔夜逆回购,7天期逆回购也打破零投放。在央行的精准操作下,DR001始终在1.35%~1.45%的区间内窄幅波动。后期资金面持续窄幅波动为大概率事件,若DR001趋势性高于1.45%,央行或会考虑调整策略。
“资产荒”格局延续
7月,经济数据中全国居民消费价格指数(CPI)、工业生产者出厂价格指数(PPI)延续温和运行态势,金融数据整体呈现“社融企稳、信贷偏弱”的特征。整体上,经济基本面“供强需弱、内强外弱、新强旧弱”。信用利差被压缩至低位,反映“资产荒”加剧,这对债市构成利多。
多头逻辑(宽货币+“资产荒”)的核心支撑未破,但短期面临资金考验、交易盘止盈压力以及数据“真空期”的三重影响,债市进入震荡格局。对中短债而言,资金利率上有顶下有底,收益率持续下行空间受限。对长债和超长债而言,10年期收益率年内有望进一步下移至1.60%~1.65%的区间内,其与30年期的利差也有望压缩至40个基点。在此过程中,可把握超长债估值修复与收益率曲线平坦化的操作机会。(作者期货投资咨询从业证书编号Z0019187)
来源:期货日报网
24小时热点
