 直播
短端利率波动加大
2026-08-27 16:34:25

期货日报网
关注
0
0
获赞
粉丝
 喜欢
 0
 收藏
 举报
— 分享 —

8月中下旬,市场资金面由前期均衡偏松转向边际收敛,短端利率波动加大,主要受阶段性因素扰动。一方面,8月中旬进入月度税期窗口,财政税款集中入库带动财政存款回笼,阶段性抽离市场流动性。另一方面,三季度政府债供给提速,专项债、特别国债集中发行,进一步压缩流动性余量,推动短端利率稳步上行。截至8月26日,资金价格呈现短端明显上行、中长端基本平稳的分化格局。上海银行间同业拆放利率(Shibor)隔夜、1周期、2周期、1月期较8月7日分别上行5.1、3.3、3.0、0.1个基点。3月期Shibor维持在1.43%,1周期Shibor收于1.42%,较8月7日上行3.3个基点,说明本轮资金边际收敛集中体现在短端。
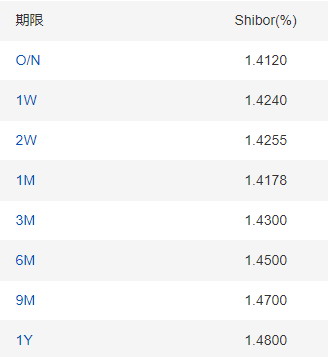
表为截至8月26日不同期限Shibor数据
公开市场操作层面,央行延续精细化调控思路,大幅提升隔夜逆回购操作频次,压降7天逆回购投放规模,并搭配买断式逆回购灵活调资金缺口,实现对流动性的“削峰填谷”。临近月底,央行提前预告月末重启大额隔夜逆回购投放,主动对冲月末考核、政府债集中缴款带来的流动性压力,平滑跨月资金波动,避免市场出现阶段性过度收紧。
展望后市,月末季节性因素存在,短期资金面将延续合理充裕、波动加大、结构分化的运行格局,但在货币政策适度宽松基调下,资金面无趋势性收紧压力。(作者单位:光大期货)
来源:期货日报网
1. 欢迎转载,转载时请标明来源为99期货。商业性转载需事先获得授权,请发邮件至:media@fx168group.com。
2. 所有内容仅供参考,不代表99期货立场。我们提供的交易数据及资讯等不构成投资建议和依据,据此操作风险自负。
24小时热点

暂无数据