 直播
关注新棉收购成本与下游需求

 喜欢
 0
 收藏
 举报

2026年9月,内外盘棉花期货价格先扬后抑。8月中下旬,新疆高温引发减产预期、储备棉成交均价抬升,叠加美棉天气题材,共同推涨棉价,郑棉一度站上17000元/吨关口,创出阶段新高。进入9月中旬,随着新棉上市节点临近、储备棉持续轮出,叠加美联储加息,郑棉自高位快速回落,较9月初高点累计跌幅约7%。外盘ICE美棉受主产区干旱、优良率持续下滑及全球去库存预期支撑,一度创逾两年高位,但9月USDA供需报告产量下调幅度不及预期,叠加美元指数走强,美棉多头获利离场,价格同步从高位回落。市场交易重心由减产预期逐步转向新棉收购成本、下游订单兑现与宏观流动性变化。
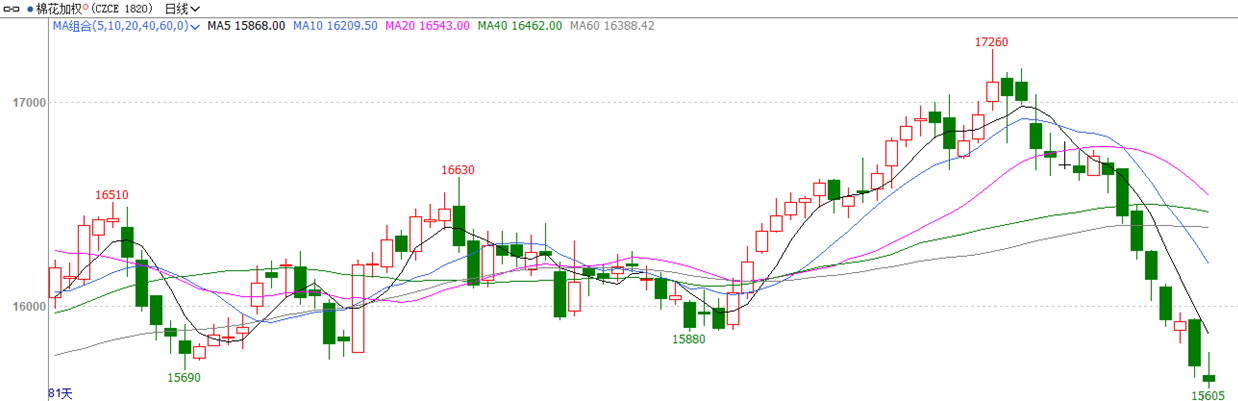
图为郑棉加权合约走势
宏观层面,海外紧缩货币政策持续压制大宗商品估值。美联储9月17日公布议息决议,加息25BP,联邦基金利率上调至3.75%~4.00%,会后市场对后续政策预期仍“偏鹰”,全球融资成本抬升,压制商品风险偏好,棉花价格承压。强美元格局下,以美元计价的ICE美棉上行空间受限,人民币汇率波动亦间接影响纺企进口成本与出口竞争力。从贸易维度看,在订单长期转移效应下,纺织企业对远期外贸订单预期保持谨慎。
供应端,全球棉花呈减产、去库格局。USDA 9月报告将2026/2027年度全球棉花产量下调至2554.3万吨,同比减少100.8万吨,其中美棉产量下调至287万吨,主要因产区干旱导致单产下调57.2公斤/亩,同时收获面积调减至4955.8万亩,期末库存回落至78.4万吨,美棉供需格局偏紧。巴西2025/2026年度产量预估为408.2万吨,出口维持历史高位,2026/2027年度产量预期回落至402.8万吨,仍是全球最主要的贸易供应来源。整体来看,新年度全球棉花供应收缩、库存持续去化的背景并未根本改变,外盘下方支撑较强,并通过内外棉价差变化为国内市场提供外部支撑。
国内方面,新疆棉花种植面积同比下降约3.4%。棉花信息网预估国内棉花总产量同比下滑4.6%,至742万吨,但较上月上调16万吨,主要因前期疆内高温天气影响减弱,市场对减产的预期有所降温。籽棉方面,南疆手摘棉开秤价已达8.41元/公斤,机采棉开秤价预期为7.2~7.5元/公斤,显著高于去年的6.2元/公斤。新棉收购成本将形成价格锚点,成为四季度郑棉定价的核心因素。储备棉持续轮出,在新棉上市前补充市场供应,阶段性缓解现货紧张局面,压制盘面。
需求端,下游纺织传统旺季启动,但强度不及预期,“金九银十”兑现力度存疑。截至9月中旬,主流纺企开机负荷约为70.1%,较9月初小幅回升,织布厂开机率仅为37.36%,且回升缓慢。产业链利润分化明显,内地纺企处于-1200元/吨深度亏损区间,新疆纺企基本维持盈亏平衡。利润承压下,企业采购策略保守,仅维持刚需,暂缓大规模补库。纺企纱线库存为32.12天,处于近五年最高水平;棉花库存可用天数约为27.74天,中性偏低。低库存虽能对价格形成托底,但在“买涨不买跌”心态主导下,企业主动备货意愿明显偏弱,尚不足以驱动企业主动补库。
消费端呈现内弱外强格局。内需方面,2026年8月社会消费品零售总额同比仅增0.4%,服装、鞋帽、针纺织品类零售额为1013亿元,同比下降0.5%,1—8月累计增长5.1%,终端消费温和修复,但绝对水平偏弱;外需方面,8月纺织品服装出口285.68亿美元,同比增长7.69%,其中服装出口同比增长12.31%,纺织品服装1—8月累计出口2033.09亿美元,同比增长3.08%,出口仍具韧性。综合来看,内需改善难以形成有效拉动,外需向好,提供一定支撑,但纱线库存处于高位、企业以刚需采购为主,叠加中美关税压制外需空间,郑棉上行缺乏强驱动,短期或延续区间震荡格局,后市需重点关注“金九银十”订单兑现情况及外需回暖持续性。
综合来看,四季度郑棉多空因素交织:利多因素集中于全球减产去库、新棉收购成本抬升;利空因素包括美联储加息周期压制商品估值、储备棉轮出补充供应、纺企亏损抑制补库、新棉集中上市带来季节性供应压力。随着新棉采摘、收购全面铺开,市场交易主线将从减产预期转向现货成本验证,籽棉开秤价格、新棉上市进度将直接决定皮棉成本中枢,主导四季度棉价运行方向。(作者单位:格林大华期货)
来源:期货日报网
24小时热点
