 直播
股指 市场情绪有望迎来修复

 喜欢
 0
 收藏
 举报

8月以来,A股成交量低迷,市场交投意愿走弱,核心原因在于投资者对美联储货币政策走向存在分歧,观望情绪浓厚。在美国8月通胀数据正式公布前,市场对美联储9月是否加息始终存在巨大分歧,部分资金选择观望,以规避外围政策变动带来的不确定性风险。直至美国8月CPI、PPI数据陆续披露,通胀数据整体略超市场预期,市场才逐步完成对9月加息的提前定价。当地时间9月16日,美联储加息落地,短期外围流动性扰动趋于平稳。尽管本次会议公布的点阵图释放出偏“鹰”信号,预示年内美联储大概率会再加息一次,但后续是否加息将锚定美国通胀走势。短期来看,外围政策不确定性已经大幅下降。
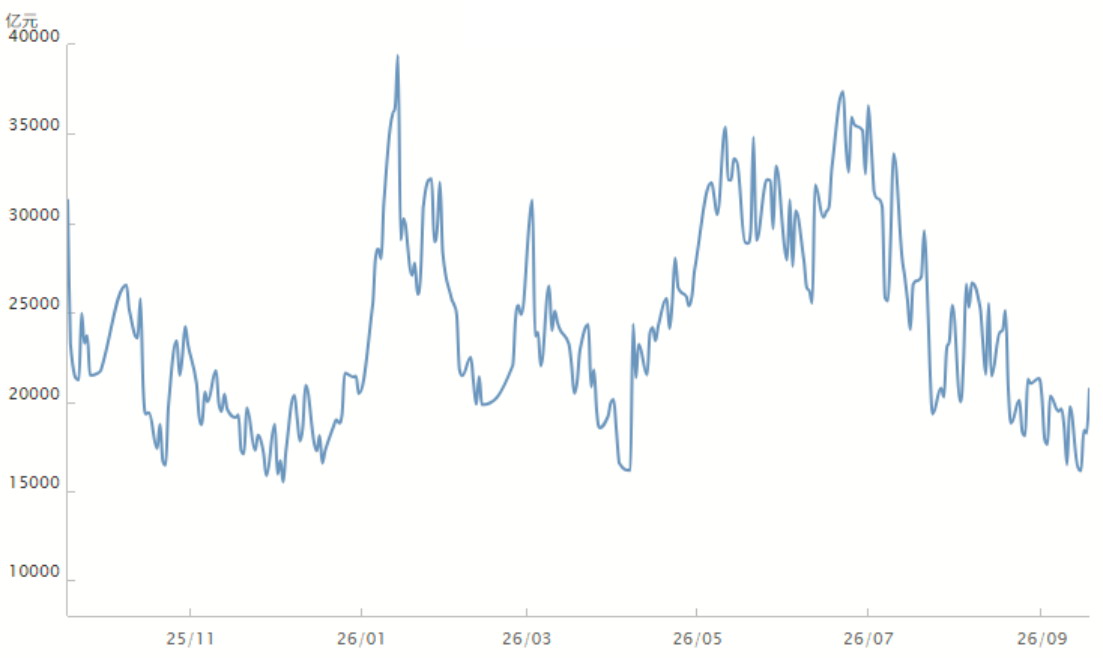
图为A股两市成交额走势
随着前期压制A股市场情绪的外部因素逐步消退,市场将结束被动观望状态,转而主动探寻新的市场主线。结合当前盘面特征来看,A股整体已呈现出较强韧性,前期调整充分、成长性突出且中报业绩已经兑现的科技板块,有望再度成为市场核心主线,引领A股走出结构性修复行情。
拉长周期来看,如果美国经济因持续加息出现增速放缓、内需下滑,相关影响大概率会传导至我国出口领域,引发内外需同步走弱,最终对A股基本面造成影响。但从美联储9月议息会议同步公布的经济预测数据来看,市场无需过度悲观。美国经济并未显现衰退迹象,沃什明确表示,“包括劳动力市场在内,相当广泛的数据都指向经济正在走强”。本次会议上调了2026年和2027年美国经济增速预期,下调了对应年份的失业率预期,整体数据显示,美国经济与劳动力市场依旧保持强劲态势,就业岗位充足,失业压力可控,居民消费需求平稳,经济基本面本身具备较强的抗风险能力。
这也印证了本次美联储加息的核心逻辑:此次加息并非为了应对经济过热后可能出现的恶性通胀,而是在经济与劳动力市场保持强劲的基础上,对通胀开展预防性调控。
同时笔者认为,美联储不会以显著牺牲经济增长为代价实施激进加息,后续剩余的加息动作,依然会建立在美国经济基本面扎实、就业韧性充足的前提之上。基于这一背景,美国加息对我国出口的影响将相对可控。另外,国内出口产业链竞争优势明显,订单承接能力较强,四季度出口数据有望延续高韧性,持续支撑国内经济基本面,将有效对冲内需修复偏慢带来的压力。
综合来看,美联储9月加息落地后,短期压制A股的外部不确定性已基本出清,市场情绪与交投意愿有望迎来修复。从中长期来看,外围货币政策收紧的负面影响有限,外需韧性将持续托底国内经济。随着利空影响逐步消退,市场将摆脱此前的震荡调整格局,估值修复与结构性行情共振可期。
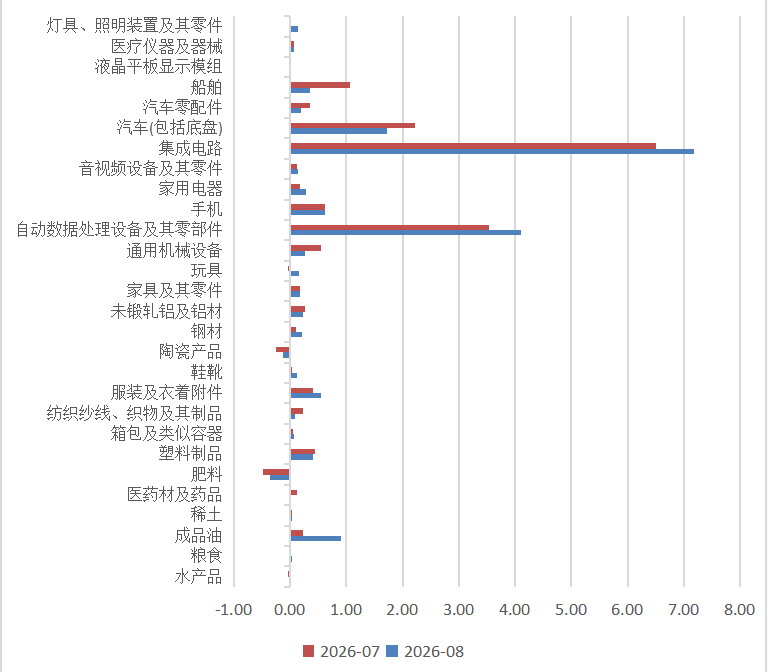
图为2026年7月、8月重点商品出口同比增速
结合目前四大宽基指数样本股的海外收入占比及成分行业分布来看,若出口高景气度延续,中小盘股指更具优势。一方面,当前除上证50指数样本股海外收入占比略低之外,其余三大指数都处于同一水平;另一方面,拆分出口结构来看,笔者发现,今年出口高景气度并非源于全品类商品出口同步高增长,其中集成电路、自动设备处理器、汽车等品类对8月累计出口同比增速的拉动贡献超过60%,这一定程度上也与AI发展加速带动相关板块行情亮眼的表现相契合。对应到相关行业来看,中小盘股指具备相对优势,电子、计算机、汽车等行业的综合占比高于大盘股指。后续可重点关注与科技成长、出口高景气度相关性较高的标的,把握此次市场修复机会。(作者单位:南华期货)
来源:期货日报网
24小时热点
