 直播
读懂“波动率微笑” 期权市场“表情”背后的定价逻辑
 喜欢
 0
 收藏
 举报

期权定价中有一个长期未解的谜题:按理论假设,同类合约的波动率本应一致,但市场报价却随行权价变化呈现规律性弯曲,形成所谓的“波动率微笑”。数十年来,学界与业界试图解释其成因,从风险补偿、跳跃风险到流动性摩擦、做市商对冲和投资者行为,并提出局部波动率、随机波动率、粗糙波动率等建模路径,希望将其纳入统一框架。然而,各种力量如何共同塑造这一曲线,至今仍无定论。对投资者来说,它不仅是学术话题,更是观察避险情绪、事件预期与极端风险定价的窗口,可为判断市场冷暖和设计偏度、价差策略提供参考。
曲线如面:一张“表情”里的市场密码
多数期权投资者盯盘时,只盯标的资产价格涨跌,却忽略了一个更关键的变量——隐含波动率。要理解隐含波动率,就绕不开一个看似古怪却极为普遍的现象:波动率微笑。同一标的、同一到期日,不同行权价的期权反推出来的隐含波动率高低不一:偏离当前价格越远,隐含波动率往往越高,中间低、两端高,形似一张上扬的嘴角。它既是期权定价模型“失效”的直接证据,也藏着市场对风险定价的密码。近四十年来,学界对“微笑”因何而生提出多种解释,至今争论未休。
隐含波动率,是指把市场上的期权价格代回定价公式后反推出来的波动率。如果模型成立,同一标的、同一到期日的期权,反推结果本应一致,但真实期权报价却总排成一条弯曲的曲线,这就是“波动率微笑”。
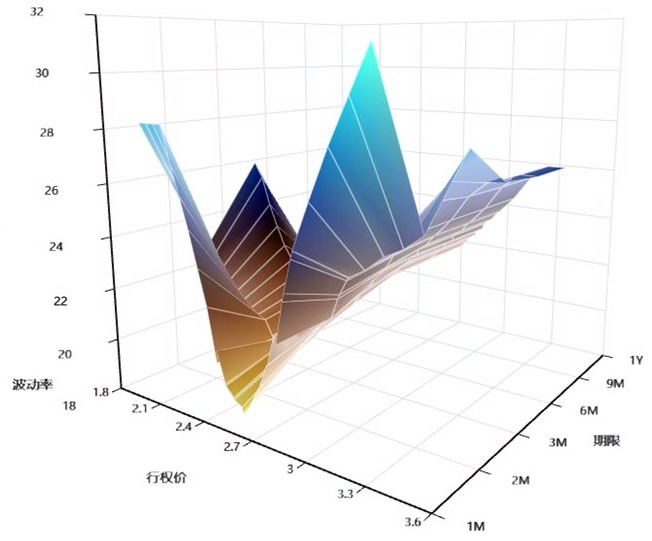
图为波动率微笑曲线三维立体图
要理解这个“表情”,可借助波动率曲面。它有两个维度:横向看行权价,得到微笑与偏斜;纵向看到期时间,得到期限结构。横向维度上,不同行权价期权的隐含波动率高低起伏;纵向维度上,不同到期月份平值期权隐含波动率呈现“近低远高”的正向结构,或“近高远低”的反向结构。当近月隐含波动率显著高于远月,往往意味着重大事件临近,短期恐慌情绪被推高;事件落地后,近月波动率迅速回落。这两个维度是投资者日常盯盘的核心观测指标。
横向“表情”在不同市场各不相同。股票指数期权市场往往不是对称微笑,而是一张歪着的“笑脸”:低行权价、用于防范大跌的看跌期权隐含波动率更高,这反映出投资者长期以来愿意为“下跌保险”多付钱。自1987年10月全球股灾以来,这种偏斜在美国市场长期存在。外汇期权市场因货币升值与贬值风险大体对称,其“表情”反而接近对称、平和。
大宗商品期权则可能出现相反“表情”。据芝商所首席经济学家诺兰2024年报告,当年铜价冲上5.17美元/磅的历史高点时,看涨期权比看跌期权更贵,波动率曲线呈现“正偏度”。有趣的是,这种偏度与铜价后续走势相反:5月的极端正偏度,恰好预示了随后的回调。原油等品种因供应中断风险突出,可能出现价外看涨期权更贵的“前倾微笑”。
国内市场也有着自身特点。据上证50ETF期权的研究显示,其“微笑”形态与美国市场存在显著差异;且其“微笑”偏斜程度对未来指数收益具有一定预测能力——偏斜越明显,往后收益可能越低,这一预测能力在一定时间窗口内较为稳定。可以说,这条曲线不仅是定价“副产品”,有时更像市场情绪的一封“密信”。
此外,近两年来,国外市场的“零日到期(ODTE)”期权交易量激增,在某些市场已占期权总成交量的一半左右。做市商为对冲这类头寸而频繁买卖标的,短期端的“微笑”形态因此越来越受到微观交易结构影响,而不再单纯由宏观风险因素决定。
四重成因:模型、风险、供需与行为
近四十年来,学界对“微笑”成因的探讨大体可归为四个层面。
其一,模型假设与现实背离。布莱克-斯科尔斯模型假设波动率恒定、收益率服从对数正态分布、交易连续且无摩擦,但这些在现实中均不成立。真实收益率分布呈“尖峰厚尾”:极端涨跌出现频率远高于正态分布预测。因此,虚值期权在定价公式中会被“低估”,由市场价反推出来的隐含波动率自然会偏高。业界对此有个无奈又传神的说法——“模糊的正确”,即把一个模糊参数塞进一个“错误”模型,竟能得到尚可用的结果。
其二,风险需要补偿,这也是最主流的解释。早在1976年,布莱克就观察到,股价下跌时公司杠杆上升、风险加大,波动率往往随之上升,收益与波动率负相关,即“杠杆效应”。1987年弗伦奇、施沃特和斯坦博提出“波动率反馈效应”:预期波动率上升会推高投资者要求的回报,从而压低当前股价,同样形成负相关。1993年赫斯顿随机波动率模型中,只要股价与波动率关系为负,模型就能内生生成偏斜;1996年贝茨模型在此基础上叠加跳跃风险,以刻画突发暴涨暴跌。此后,巴克希等人在1997年系统比较各类模型对“微笑”的拟合能力,克里斯托弗森、赫斯顿和雅各布斯则在2009年解释了为何多因子随机波动率模型能较好刻画偏斜形状与期限结构。支撑这些解释的直觉是投资者对下行风险与波动率风险要求补偿,因此愿意为下跌保险支付更高溢价,“微笑”由此而生。
其三,供需失衡与流动性。“微笑”未必全是风险的价格,也可能只是供需的产物:某个行权价期权买盘多了,价格自然走高,隐含波动率随之抬升。2025年《Pacific-Basin Finance Journal》一项研究进一步用机器学习方法做因果识别,基于974个交易日数据发现,流动性成本对沪深300期权隐含波动率有显著的正向影响,且对看涨、看跌期权均成立——交易成本越高,“微笑”越明显;纳入流动性成本后的模型,也比传统模型更能缓解“微笑”异常。另有研究对比北欧与标普500指数期权发现,流动性越高,方差风险溢价越小、“微笑”越平,说明流动性虽非唯一驱动因素,却实实在在塑造着曲线形态。
其四,投资者行为与信息摩擦。行为金融学发现,人们倾向于高估小概率事件发生的概率,这既能解释为什么有人买彩票,也能解释为什么有人买保险。深度虚值的看涨期权和看跌期权被行权均属小概率事件,投资者高估其概率、争相买入,从而抬高两端价格,“微笑”由此形成。 2013年波尔科夫尼琴科等人从期权价格中估计出“概率加权函数”,为这一行为解释提供了定价层面的证据。此外,信息不对称以及做市商为管理库存而调整双边报价,也会在曲线上留下痕迹。
需要强调的是,现实中的“微笑”,往往是上述多重力量同时作用的结果:杠杆与跳跃风险解释了它的“方向”,流动性与供需解释了它的“深浅”,行为与信息则解释了它的“顽固”。正因如此,各因素贡献多少,至今仍无定论,这也是“微笑”之谜最难破解之处。
三路求解:写公式、喂数据、找尺子
为了把“微笑”装进模型,学界通过研究,形成三条并行路径。
一是“写公式”,即用结构化随机过程再现“微笑”。1994年,杜皮尔以及德曼和卡尼先后提出“局部波动率”与隐含树方法,用一条确定性波动率曲线精确拟合当日“微笑”,静态拟合效果出色,但动态表现较差。此后,赫斯顿随机波动率和2002年风靡业界的SABR模型,成为市场广泛采用的工具。近年来最受关注的是“粗糙波动率”:加瑟罗等人在2018年发现,真实波动率的“粗糙程度”远超传统假设,这恰好能解释短期偏斜的爆发式增长,由此催生出粗糙波动率贝尔戈米模型和粗糙波动率赫斯顿模型等一系列模型。近三年,学者还尝试将其与跳跃风险、霍克斯过程结合,以在保留粗糙性的同时兼顾突发冲击。
二是“喂数据”,即让神经网络直接从海量期权报价中“学”出波动率曲面形态。近三年,物理信息神经网络被用于刻画日内高频曲面变化,元学习等方法层出不穷。2025年一项研究将SABR模型的结构直觉作为先验注入神经网络,在标普500期权上的误差较纯数据训练的降低约四成——相当于先让机器“懂点金融道理”,再去看数据,这样既提升精度,也能缓解长期限报价稀疏的问题。
三是“找一把通用的尺子”,即不绑定任何具体模型,用收益分布统计量(如累积量)来统一描述短期“微笑”形状。2024年一项工作便提供了这样一套与“模型无关”的解析工具,用同一套标度规律评判各家模型谁更贴近市场真实表情,也便于不同模型间公平比较。
值得注意的是,这场探索尚未落幕,近年来甚至出现明显分歧。2024年,阿比·贾比尔等人用标普500期权数据检验后指出,粗糙波动率模型与“微笑”整体形状并不吻合——短期限增长过快、长期限衰减过慢,表现甚至不如参数量相当的传统模型;他们进而发现一个非粗糙的路径依赖模型和一个两因子模型,仅用三四个参数就能更好地刻画从一周到三年的“微笑”。同年,博亚尔琴科与列文多尔斯基揭示出一个隐蔽陷阱:过去一些“漂亮”的拟合结果,很可能是计算误差伪造出来的——常用数值方法在默认设置下会凭空制造虚假“微笑”与偏斜,使模型误差与计算误差相互抵消,被称为“幽灵校准”。这提醒我们,把曲线拟合得“漂亮”,不等于真正理解“微笑”。
观市之鉴:读懂“微笑”,警惕“假笑”
波动率微笑承载着市场对尾部风险的定价功能。它为崩盘保险标价,也为恐慌与侥幸定价。读懂波动率微笑,就是读懂市场情绪的另一个切面。据此,投资者可关注两类信号:一是横向偏斜。当左侧虚值看跌期权隐含波动率明显高于右侧虚值看涨期权时,往往意味着避险情绪浓厚。二是纵向期限结构。近月隐含波动率骤然抬升,常是重大事件临近的先兆。这些信号也可为投资者构建偏度、价差类策略提供线索。
不过,“微笑”有时也会“说谎”。当它被流动性成本、计算误差或短期买卖失衡扭曲时,释放的信号可能既真实又危险。投资者在依据曲面结构研判情绪、寻找套利机会时,需警惕数据本身的偏差,避免被短期“假微笑”误导。
需要注意的是,定价模型只是工具而不是标准答案。无论是经典SABR模型、赫斯顿随机波动率,还是最新机器学习方法,都只是对现实的近似拟合。理解模型前提、认清模型与现实的差距,才是期权交易的长久生存之道。
此外,“微笑”成因研究对实操也有现实提示。既然流动性与买卖价差会影响隐含波动率,那么在流动性较差、买卖价差较宽的合约上,隐含波动率读数就需要打一个折扣;而波动率在节假日前以及重大数据公布前后往往提前抬升,在事件落地后回落,把握好这一节奏,有助于规避不必要的风险。当然,任何基于波动率的策略都伴随着风险,投资者仍需严守仓位管理与止盈止损纪律。
回望这场延续近四十年的追问,最诚实的结论或许是:我们知道了波动率微笑的许多成因,却仍说不清它们各自的分量。尤其在“零日到期”期权交易量激增、做市商对冲行为深度影响短期波动的当下,如何厘清杠杆、跳跃风险、流动性与投资者行为各自的贡献,如何让机器学习模型“说人话”、避开“幽灵校准”式自欺,仍是值得继续探索的方向。对投资者而言,理解波动率微笑,不仅是看懂一条曲线,更是理解市场如何在恐惧与贪婪之间,为不确定性标出价格。(作者单位:吉林大学)
来源:期货日报网
24小时热点
