 直播
股指平稳运行期 比例价差与双卖策略孰优?
 喜欢
 0
 收藏
 举报

QVIX(期权波动率指数)两周下跌5.37点,双卖策略9个交易日盈利1061元,认购比例价差和认沽比例价差分别盈利494元和160元。同样是做空波动率,结构不同,收益与风险也截然不同。关键不在于是否卖出,而在于选择何种结构卖出。本文以2026年9月7日至9月21日的真实行情数据为样本,对双卖、认购比例价差与认沽比例价差三种卖方结构进行实测,拆解收益差异的来源。
波动率回落 三种结构等条件对比
2026年7月13日至17日,500ETF自8.6元一线跌至7.5元,盘中最低见7.336元,QVIX于7月20日升至39.64点,创年内新高。此后市场逐步修复,进入9月,500ETF在7.7元至7.9元之间窄幅整理,QVIX由9月7日开盘的28.67点降至9月21日收盘的23.30点,累计回落5.37点。其间11个交易日中有9个交易日QVIX收盘低于开盘,期权价格日内多以回落为主,市场环境总体有利于卖方。
此次对比的三种结构分别是:双卖,即卖出同一行权价的认购与认沽各一张;认购比例价差,即买入一张平值认购期权、卖出两张虚值认购期权;认沽比例价差则是前者的镜像结构。三种结构均于早盘开仓、尾盘平仓,当日了结,并以510500(南方中证500ETF)现货对冲标的涨跌的影响,仅考察波动率变化带来的损益。合约统一选取剩余期限14天至44天的月份合约,以避开到期周;9月10日、11日无符合条件的合约,予以剔除,有效样本为9个交易日。
以9月21日实际报价为例。双卖为卖出7.75认购期权与7.75认沽期权各一张,每组收取权利金4477元;认购比例价差为买入7.75认购期权、卖出两张8.25认购期权,净支出1204元;认沽比例价差为买入7.75认沽期权、卖出两张7.50认沽期权,净收入292元。三者波动率敞口差异明显:双卖为175元/点,两种比例价差均约50元/点——买入的一腿抵销了大部分的卖出敞口。
双卖总收益居首 比例价差控损更优
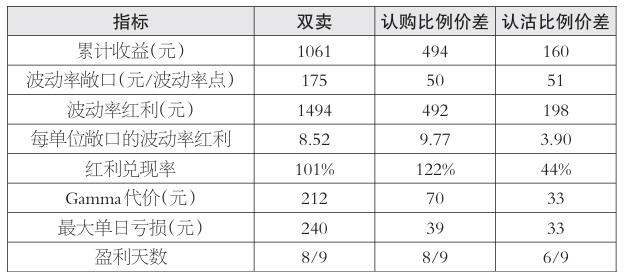
表为三个结构9个交易日的实测结果(2026年9月7日至21日,不含交易成本)
跟踪统计显示,双卖累计收益居首,根源在于其波动率敞口最大——每变动1个波动率点,对应175元盈亏,是比例价差的三倍有余。但其风险也最集中:9月16日,标的资产日内上涨1.68%,双卖单日亏损240元,一次性回吐此前4个交易日的利润;同日,认购比例价差、认沽比例价差分别亏损39元和33元。从盈利天数看,双卖与认购比例价差均有8个交易日盈利,认沽比例价差为6个。
波动率回落为卖方带来“波动率红利”:双卖、认购比例价差和认沽比例价差分别为1494元、492元和198元。标的资产价格波动造成的Gamma代价分别为212元、70元与33元,两种比例价差仅为双卖的三分之一至六分之一。
三种结构的关键差异在于红利兑现率,即实际获得的波动率收益占预期的比例。认沽比例价差仅44%,随着波动率下行,其波动率敞口由建仓时的50.8元/点收缩至收盘时的44.4元/点,收益尚未充分到手,敞口已先行缩小。认购比例价差的敞口则由50.3元/点扩大至54.3元/点,兑现率达122%。双卖居中,为101%。
背后的原因,是波动率微笑的非对称退潮。以10月合约的6个交易日计算,25Δ认沽隐含波动率下行6.1点,平值下行4.0点,25Δ认购仅下行1.9点,认沽相对认购的波动率溢价明显收窄。认沽端波动率降幅远大于认购端,这一结构性差异令认沽比例价差的敞口随行情演进而缩小,而认购比例价差的敞口反而放大。
由于各行权价隐含波动率的变化路径事前无法观测,本文更换四种假设重新测算,其中有三点结论较为稳健:一是四种假设下三个结构均为正收益;二是双卖的绝对收益始终居首,区间为1026元至1433元;三是两种比例价差的Gamma代价明显低于双卖。
单位风险效率的排序则不够稳定:主假设下认购比例价差以9.82对6.05领先双卖,改用当日实测的偏度变化后降至2.92,反低于双卖的5.85;若假设各行权价同幅变动,三者基本相当。因此,认购比例价差的效率优势不宜视为确定性结论。
实操需注意成本因素
若判断市场偏强或震荡,并预期波动率回落,认购比例价差较为稳妥:其单日最大亏损仅39元,Gamma代价仅70元,均明显低于双卖,但绝对收益难以超越后者。同一环境下,不宜使用认沽比例价差:其波动率敞口随波动率下行而收缩,红利兑现率偏低,且标的资产一旦站上平值,到期收益上限仅为292元的净权利金。以绝对收益为目标且能承受回撤的投资者,双卖最为直接,但须严格控制仓位。本样本期间并未出现极端行情,双卖仍录得单日240元的亏损。
需要说明的是,本文测算未计入交易成本。比例价差涉及的合约腿数较多,对成本更为敏感,实盘中成本因素可能改变上述收益排序。(作者单位:郑州航空工业管理学院)
来源:期货日报网
24小时热点
