 直播
巧用卖出套保 玻璃企业对冲价格下行风险
 喜欢
 0
 收藏
 举报

某玻璃企业是华中主产区的几大玻璃生产企业之一,拥有浮法玻璃原片生产线,产品销往湖北、湖南、江西、浙江等地区,该企业具备浮法玻璃交割厂库资质。
玻璃价格在2024年年初处于年内高点,在宏观预期推动下,期货价格一度涨至2000元/吨以上。春节后,笔者在产业调研中发现,玻璃企业普遍对后市需求持悲观预期。同时结合地产开工—竣工周期推演,以及针对“保交楼”项目的进度分析,判断玻璃需求会出现明显收缩。当时玻璃行业多数企业都面临库存与亏损双重压力,因此该玻璃企业多次开展套期保值交易,整体效果较为理想。
在2023年“保交楼”政策推动竣工需求集中释放后,2024年玻璃行业面临前所未有的压力与挑战。地产行业进入下行周期,竣工端对玻璃的需求大幅萎缩,同时玻璃行业整体产能处于历史高位,供需错配的格局导致玻璃价格持续承压下行,现货价格先后击穿天然气成本线、煤制气成本线与石油焦成本线,不少企业陆续陷入亏损,现金流面临严峻考验。该企业积极参与套期保值,取得了较好的成效,下文将重点介绍当年的两个套保案例。
2024年春节后,玻璃期价仍处于高位,但现货市场已经出现产销低迷态势,下游订单表现也较为平淡;当时玻璃行业供应处于高位,且仍维持着较高生产利润,整体呈现“高供应、高利润、低需求”的格局,据此,笔者所在团队判断当时盘面价格存在较大下行风险,因此建议开展盘面套保操作。
2月中上旬,湖北地区玻璃基差偏强,当地现货价格高于沙河地区,该玻璃企业决定采用多波段套保策略:盘面升水时快速开仓卖出,基差走强后快速平仓。随后,该企业在盘面价格小幅反弹至1800元/吨附近时,开仓卖出FG2405;3月后盘面价格加速下跌、基差走强,企业完成平仓操作。
4月中旬,盘面价格在经历一轮下跌后开启反弹,在政策预期下,盘面价格相对现货价格的涨幅更大;结合盘面与现货市场的表现来看,预计后市盘面价格仍会回归弱现实逻辑。此时该企业再度选择盘面升水几十元每吨时,开仓卖出进行套保;4月30日FG2405盘面价格大幅走弱,跌幅达6.5%,企业对部分盘面头寸执行平仓获利了结。本轮套保周期内盘面价格经历了较大波动,而现货价格反应相对滞后,最终套保效果超出预期。
该玻璃企业此前已在FG2405上注册了一定量的仓单,最终FG2405价格贴水现货价格50元/吨左右,由于盘面价格偏低,企业并未全部选择通过盘面交货。但考虑到库存压力较大,企业经营以减库为核心目标,最终选择持有部分仓单进入交割月完成交割。
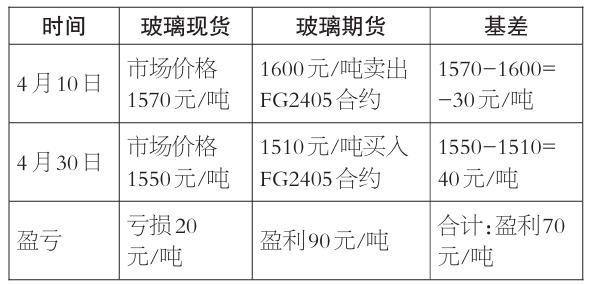
表为玻璃企业2024年第一阶段卖出套期保值示例
7月底,湖北现货价格在1310~1320元/吨,盘面价格处于1400元/吨以上,适合卖出套期保值的时机再次出现,因此笔者所在团队建议企业开展卖出套保操作。企业随后在FG2409再次开仓卖出,此次操作并未注册仓单,主要出于以下考虑:一方面,根据以往经验,当盘面处于持续跌势中,合约进入交割月前的最后交易日,价格往往容易低于现货价格,此时平仓更为划算;另一方面,湖北地区贸易商数量较少,后期转让仓单流程较为烦琐,且期现库存已接近满库水平,市场接货意愿预计偏低。因此企业决定不进行交割,而选择提前平仓。
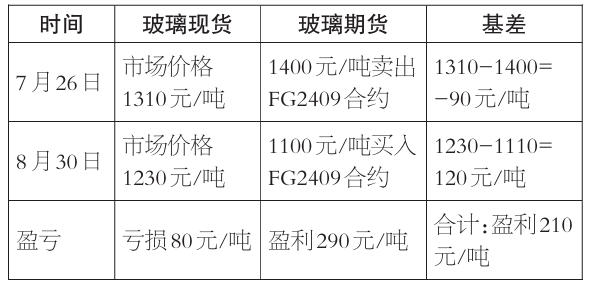
表为玻璃企业2024年第二阶段卖出套期保值示例
在行业下行周期中,企业运用期货工具开展套期保值具备较高必要性。该企业通过期货盘面进行卖出套期保值,不仅弥补了现货价格下跌给企业经营带来的损失,部分时段的套保甚至取得了超出预期的成效。究其原因,期货盘面通常反映市场交易预期,在一致性下跌预期下,期货价格会持续探底,而现货价格反应相对滞后,跌速也更慢。因此,择机选择期货价格大幅升水的点位,或是等待盘面受消息扰动急涨后形成大幅升水的弱基差结构,更有利于企业开仓开展卖出套保;后续盘面价格在弱现实与弱预期的共同驱动下,跌幅往往大于现货,待基差走强后平仓,就可以实现盘面盈利超过现货端亏损的效果。
2024年受宏观经济与市场周期影响,国内工业品市场整体处于下跌行情,多个品种价格已经跌破成本线,生产企业面临亏损压力。因此,传统生产型企业主动运用期货工具,可有效抵御价格波动带来的风险。
该玻璃企业通过持续跟踪行业基本面与市场资金面,把握玻璃期现货价格波动特征,于行业下行周期提前布局套期保值业务,依托期货工具对冲行业下行压力,有效平抑经营波动。(作者单位:广发期货)
来源:期货日报网
24小时热点
