 直播
2026年前三季度全球尿素市场复盘及四季度展望
 喜欢
 0
 收藏
 举报

2026年,全球尿素市场经历了一轮罕见的剧烈波动。2月末,中东地缘冲突爆发,中东货源出海受阻,国际尿素价格飙升;4月印度紧急采购,尿素到岸价(CFR)升至935~959美元/吨高位;之后随着地缘局势的缓和与中国出口配额的有序放开,国际尿素价格逐步回落。
虽然尿素价格重心下移已成事实,但贸易流向的重构并未结束。一方面,国内尿素市场面临产能扩张、成本抬升与需求偏弱三重约束。另一方面,出口放量、开工率下滑与淡储需求又对尿素价格有一定支撑。中国出口的回归节奏与全球贸易格局的演进,将决定四季度全球尿素价格的运行区间。
A 地缘溢价逐步消退
理解今年国际尿素价格的运行轨迹,需要把地缘冲击与基本面回归分开看待。在中东地缘冲突爆发前,全球尿素市场处于产能扩张周期,因美国、俄罗斯、卡塔尔、尼日利亚等地低成本项目陆续投产,供应量稳步增长。受粮价走弱与化肥价格高企影响,需求受到抑制。中东货源出海受阻后,国际尿素价格迅速走高,印度4月紧急采购的到岸价高达935~959美元/吨,较年初的价格接近翻倍。此后,随着中国出口配额的有序放开、中东货源改道红海与苏伊士运河等物流替代路径打通,尿素价格逐步回落。6月印度招标价降至444~449美元/吨,9月进一步跌破400美元/吨,东海岸最低报价为390.25美元/吨。至此,国际尿素价格基本完成了从地缘溢价向基本面定价的回归。
国际肥料协会(IFA)数据显示,全球氮肥有效产能预计由2024年的1.663亿吨增至2026年的1.727亿吨,增幅约4%;2025年全球尿素产量预计增长2%,至2.041亿吨,合成氨产量增长1%,至1.92亿吨。需求增速则明显偏慢。IFA预计,2025—2029年全球氮肥消费年均复合增速为1.5%,2025—2026年全球化肥消费量增长速度不足1%,供应增长速度快于需求增长速度。
从产能分布看,全球尿素产能高度集中于资源禀赋优越的地区。据国内机构统计,2026年全球尿素产能约2.42亿吨,其中东亚与南亚分别为8800万吨与4100万吨。中国是全球最大的尿素生产国,产能约占全球的三分之一。印度尿素产能全球占比约12%,其官方数据显示,2025/2026年度尿素进口量为1035万吨,同比增长83%,为全球最大的单一买家。中印两国成为全球尿素的供给与消费的重要风向标。
从贸易流向看,2024年全球尿素贸易量约5470万吨,主要进口国为印度、巴西、美国与澳大利亚。中东地区是全球最大的尿素出口区域,年出口量约2000万吨,其中伊朗为中东第一大尿素出口国。上半年中东地缘冲突爆发,国际尿素供应链受到强烈冲击。
B 霍尔木兹海峡是全球氮肥贸易的“咽喉”
引发本轮全球尿素市场动荡的直接原因,是霍尔木兹海峡航运要道通行受阻。据世界贸易组织与海运分析机构AXSMarine联合发布的贸易追踪数据,截至2026年9月初,途经霍尔木兹海峡的化肥运输量仍接近于零,较冲突爆发前下降约94%。之前,途经这条水道的化肥货运平均每月约60船次,合计运量270万~310万吨。冲突升级后,波斯湾外运的化肥与液化天然气流量几乎中断。
波斯湾在全球海运化肥贸易中的地位决定了这条“咽喉”要道的分量。据世界贸易组织统计,波斯湾承担了全球海运硫黄装运量的50%、海运尿素的25%、海运合成氨的18%、海运磷肥的13%。海湾地区氮肥出口量占全球氮肥总出口量的24.8%,其中约40%流向亚洲。换言之,全球每4吨进入海运贸易的尿素,就有1吨来自这个出口枢纽。印度近三分之二、泰国近一半的氮肥进口依赖该区域。
值得注意的是,当前市场的主要矛盾并非装置被损毁导致停产,而是成品运不出去。商船战争险保费飙升、船东主动规避波斯湾航线,港口出现化肥、硫黄与液化天然气货轮积压。港口库容触顶之后,中东化肥厂只能被动减产,名义产能与有效供应之间出现明显缺口。8月伊朗与阿曼就安全航线坐标达成一致,但由于保险覆盖不足与安全保障仍不明朗,商业通行并未恢复。中东生产商正将部分货物改道红海与苏伊士运河,或使用管道等替代路径,运输成本与航期显著增加。据行业报道,沙特基础工业公司于5月在红海沿岸的延布港装载2.5万吨大颗粒尿素,是该国西海岸首次散装尿素装载,反映了其出口通道多元化的尝试,但规模不足以对冲主航道的运力缺口。
据世界贸易组织测算,中东地缘冲突爆发后,各国主动出口管控影响的贸易量占全球化肥出口总量的15%,海湾地区被动限产后升至23.3%。对尿素市场而言,这意味着一旦霍尔木兹海峡恢复正常通行,中东货源集中释放,全球尿素价格下行的风险将大幅提升。
C 全球最大买家印度采购节奏变化
印度是全球尿素市场的“边际买家”,其招标价格往往构成国际定价的阶段性基准。今年印度的三轮采购,恰好记录了地缘溢价从形成到消退的全过程。
4月4日,在地缘危机最严峻阶段,印度钾肥公司发布紧急招标,最终采购量250万吨,西海岸到岸价935美元/吨、东海岸959美元/吨,创下历史纪录。5月27日,印度国家化肥公司招标,采购量约177万吨,到岸价回落至444.9~449.3美元/吨。7月29日,拉什特里亚化学肥料公司发布第三轮招标,采购量170万吨,其中西海岸100万吨、东海岸70万吨,8月11日开标后共收到30家供货商、合计554.75万吨尿素的报价,远超计划采购量,瑞士亚美洛巴公司同时报出两条航线的最低价,东海岸390.25美元/吨、西海岸393.65美元/吨,货物需于9月24日前离港。
据印度政府7月向议会提交的数据,印度尿素年产量约3000万吨,需求量约4000万吨,进口量约1000万吨。过去10年,印度在新投资政策下新建六套年产能127万吨的尿素装置,合计新增产能762万吨。尿素产量方面,2023/2024年度创下3140.7万吨的纪录,2024/2025年度为3066.7万吨,2025/2026年度回落至2932.6万吨。同时,印度尿素进口量大幅增长,2025/2026年度进口量为1035万吨,较上一年度的564.7万吨大增83%。
印度95%的尿素生产以天然气为原料,其国内天然气供应量不足,制造商依赖国产气与进口再气化液化天然气组合。中东地缘冲突爆发前,印度53%~54%的液化天然气进口来自卡塔尔与阿联酋,主要依托长期供应合同,冲突爆发后无法履约。据印度化肥协会数据,2026年3月印度尿素产量降至175万吨,低于2025年同期的247万吨。此后政府推动国有能源企业拓宽采购渠道,转向美国、阿曼、尼日利亚、安哥拉、印度尼西亚与挪威等地。后来印度尿素产量逐步恢复,4月为210万吨、5月为252万吨、6月为254万吨,二季度累计产量为715万吨,同期进口尿素251万吨,远高于去年同期的84万吨。
对国际市场而言,印度的采购节奏仍是四季度最大的不确定性。当前印度尿素库存充裕。据印度化肥部向议会提交的数据,2026年雨季尿素可供量为1637.8万吨,需求量约1094.0万吨,库存高出需求近48%,这也是招标价格快速回落的主要原因。但雨季结束后冬播季的补库需求,以及新年度招标的频率与规模,仍将主导国际尿素价格的运行方向。
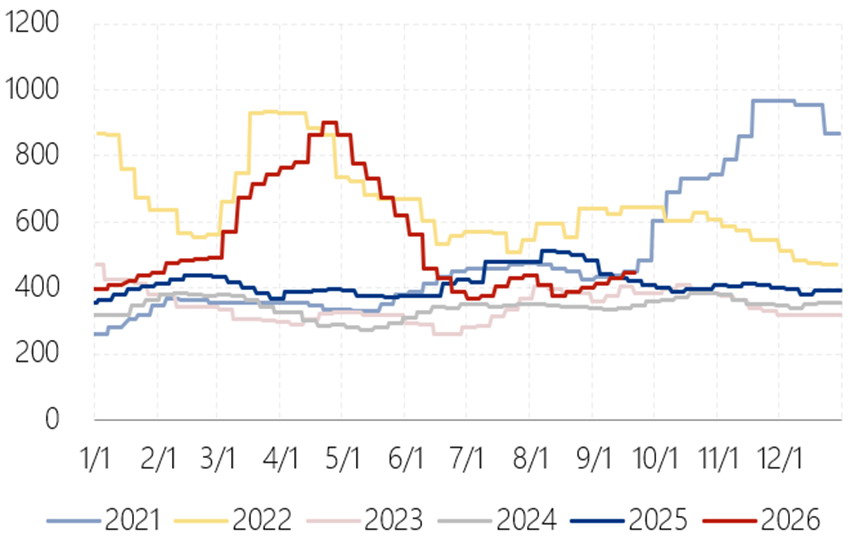
图为中东小颗粒FOB(单位:美元/吨)
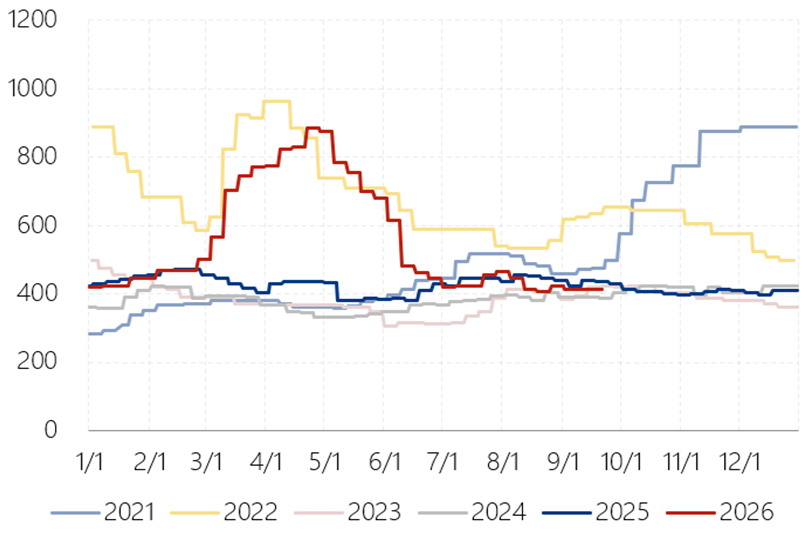
图为东南亚小颗粒CFR(单位:美元/吨)
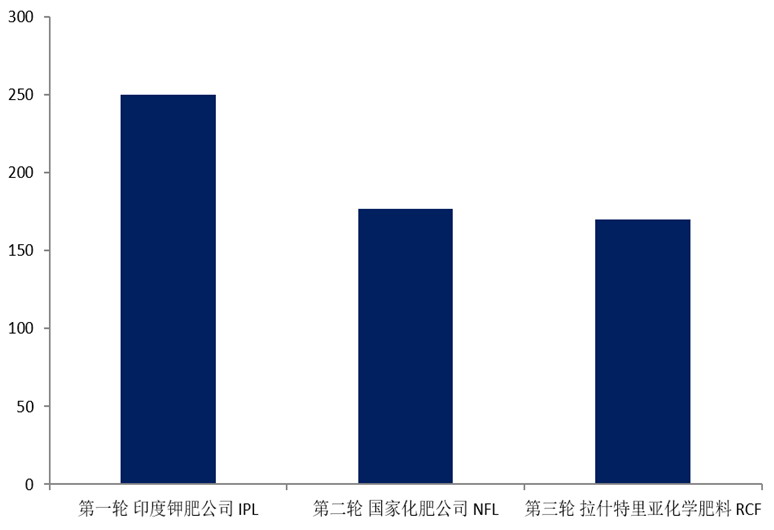
图为印度三轮招标尿素采购量(单位:万吨)
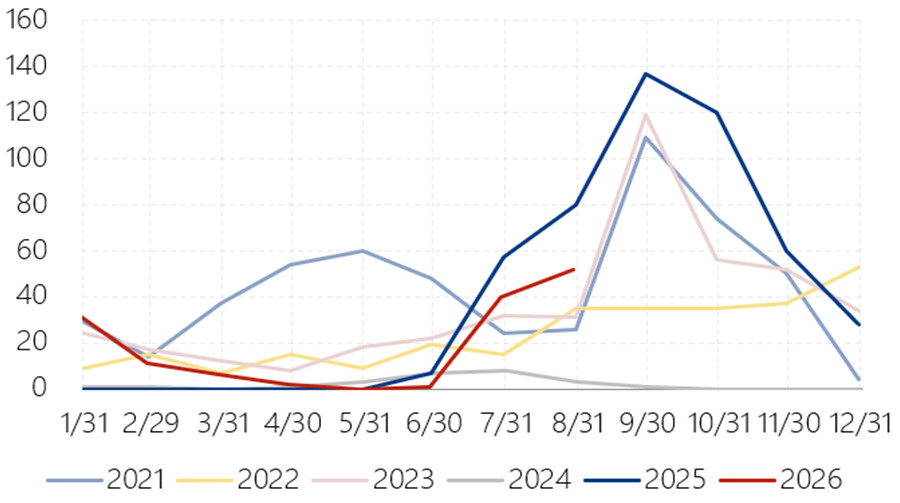
图为尿素月度出口量(单位:万吨)
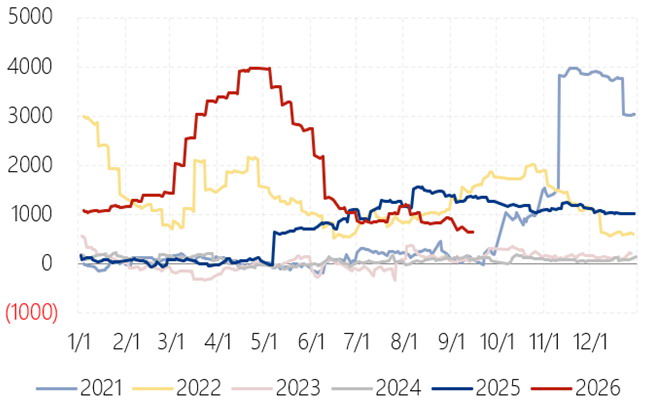
图为尿素内外盘价差(单位:元/吨)
D 其他产区市场表现
俄罗斯是今年尿素供应格局中的关键变量。据英国商品研究所(CRU)数据,预计2026年俄罗斯尿素出口量约950万吨,占全球尿素贸易量的15%~16%。另外,该国合成氨出口量全球占比约23%、尿素出口量全球占比约14%,在中东货源受阻时承接了部分转移需求。不过,俄罗斯的增产空间有限,农业咨询公司称,俄罗斯化肥装置开工率已达90%,且根据俄罗斯政府第431号决议,2026年6月1日至11月30日对欧亚经济联盟以外国家的矿物肥料出口总量被限定在2000万吨以内。
欧洲装置利润受天然气成本挤压严重。9月中旬,荷兰TTF天然气月度合约价格升至每兆瓦时77.7欧元,较去年同期提高约140%。据行业机构测算,气价高企推动欧洲尿素出厂成本升至650美元/吨附近、合成氨成本向900美元/吨靠拢。利润倒挂正在转化为实质性减产,LAT Nitrogen已停止其位于法国北部的Grandpuits工厂的化肥生产,AGF Nitrogen表示正在考虑削减产量。在全球供应恢复后,欧洲高成本产能将最先受到冲击。
非洲的产能扩张是重要的增量来源。尼日利亚丹格特集团计划将本国尿素产能由300万吨提升至900万吨,并在埃塞俄比亚戈德地区投资25亿美元建设年产300万吨的项目,这将使该集团成为全球最大的单体尿素生产商之一。目前尼日利亚货源已在国际市场常态化成交,9月中旬报价约485美元/吨。
美洲市场在淡季表现出意外的承接力。据行业周报数据,9月中旬美国NOLA驳船到岸价升至520美元/吨附近,巴西大颗粒到岸价升至500美元/吨附近,反映北半球种植周期结束后拉美与美国的补库需求集中释放。巴西化肥对外依存度接近九成,其采购节奏与印度需求形成南北半球错峰,为四季度国际市场需求提供支撑。
E 中国出口有序回归
中国出口政策的转向,是今年全球尿素市场供应由紧转松的主要推手。3月中旬,为保障国内春耕用肥,中国对化肥出口实施限制措施。5月底随着春耕的结束,国内供应压力上升,相关部门发放约200万吨出口配额,出口通道重新打开。据相关机构统计,截至9月底,2026年中国尿素出口配额已扩大至500万~600万吨。
出口节奏明显提速。6月我国尿素出口量仅0.7万吨,7月升至40.3万吨,8月增至52万吨,1—8月累计出口约143万吨。价格方面,中国货源在国际市场上具备明显的成本优势。9月18日中国散装小颗粒尿素离岸价355~365美元/吨,折合人民币2380~2450元/吨,是全球离岸价中的洼地,同期黑海离岸价380~395美元/吨、波罗的海375~390美元/吨、中东430~460美元/吨。中国大颗粒尿素离岸价420~435美元/吨,与东南亚到岸价450~470美元/吨之间存在稳定的套利空间。这种价差结构,是中国尿素出口快速放量的根本原因。
从全球视角看,中国尿素出口的持续性取决于两个条件:一是国内保供与出口之间的政策平衡。秋肥与冬储期间,若国内需求集中释放,出口可用量可能再度收紧;二是国际市场价格。若中东货源集中回流,国际市场价格下行,中国货源的价格优势减弱,出口的经济性将随之下降。
F 四季度尿素市场展望
笔者认为,四季度尿素市场价格的运行节奏取决于以下三个方面:
第一,霍尔木兹海峡的通行状态,这是全球尿素市场最大的尾部风险。目前,中东货源的有效供应仍被物流约束所压制。一旦霍尔木兹海峡通航实质性恢复,被压制的货源集中释放将对国际尿素价格形成显著冲击,中东货源离岸价可能回到冲突前水平,中国出口尿素的价格优势将随之减弱。反之,若僵局延续,中国货源的出口窗口将继续敞开。
第二,印度采购与全球需求旺季的衔接情况。当前印度尿素库存高出季节性需求近48%,短期内大规模采购启动的可能性不大,但雨季结束后冬播季补库与新年度招标的启动将带来阶段性需求。巴西大豆备肥周期在9月后陆续展开,其采购节奏与印度需求在南半球与北半球之间形成错峰。9月以来巴西大颗粒尿素到岸价回升,美国四季度船货进口需求同步释放,已提前印证这一支撑。
第三,国内的生产成本、淡储情况与出口政策。四季度电煤需求将进一步挤占化工煤资源,煤价易涨难跌,成本重心存在继续上移的动力。北方进入天然气传统限气期后,气头装置开工率通常回落,若煤头装置同步受成本压制,供应存在阶段性收缩的可能。需求方面,9月下旬至10月,小麦底肥集中施用,复合肥开工率有望自33%的低位回升。新年度国家化肥商业储备任务落地后,承储企业的集中采购将形成确定性增量。出口方面,第三批配额已经落地,实际发运进度是关键变量。若出口集中放量,将阶段性缓解国内供应压力并带动库存去化,若出口不及预期,高库存将持续压制尿素价格。
综上,四季度尿素市场的定价逻辑同时受内外因素支配。从全球层面看,地缘溢价已基本消退,印度招标到岸价逐步回落。中国货源为全球离岸价的洼地,将重新掌握海运市场的边际定价权,这意味着全球尿素价格的下沿由中国的生产成本与出口政策共同决定,价格上沿则取决于中东货源的回归情况。
来源:期货日报网
24小时热点
