 直播
隐含波动率有所回落
2026-10-09 09:15:11
期货日报网
关注
0
0
获赞
粉丝
 喜欢
 0
 收藏
 举报
— 分享 —
9月30日,A股市场整体呈现沪强深弱格局。截至收盘,上证综指涨0.31%,深证成指跌0.11%。沪深两市全天成交1.44万亿元,较前一交易日小幅增加288亿元。期权方面,大盘蓝筹类标的运行相对稳健,科创50、创业板等成长类标的表现偏弱。
当日,期权成交量回落,而持仓量继续增长。同时,各品种期权隐含波动率有所回落,但整体处于年内均值附近,市场观望情绪较浓。
数据显示,上证50ETF期权加权隐含波动率为0.1325,上交所沪深300ETF期权加权隐含波动率为0.1708,上交所中证500ETF期权加权隐含波动率为0.2315,华夏科创50ETF期权加权隐含波动率为0.3583,易方达科创50ETF期权加权隐含波动率为0.3642,创业板ETF期权加权隐含波动率为0.2901,深交所沪深300ETF期权加权隐含波动率为0.213,深交所中证500ETF期权加权隐含波动率为0.2608,深证100ETF期权加权隐含波动率为0.2829,沪深300股指期权加权隐含波动率为0.1535,中证1000股指期权加权隐含波动率为0.2227,上证50股指期权加权隐含波动率为0.1324。
A股市场窄幅震荡、结构分化,权重指数表现相对稳定,科技成长方向则出现明显调整。由于假期海外市场继续交易,外部波动会在节后集中反映,节后操作不宜仅根据开盘情况追涨杀跌,而应优先观察指数缺口、成交量增减以及隐含波动率升降情况。若市场平稳开盘且科技成长方向企稳,可采用牛市价差组合;若外围市场波动较大,则优先降低高杠杆和裸卖头寸,必要时通过保护性看跌或领口组合控制风险。(作者单位:方正中期期货)
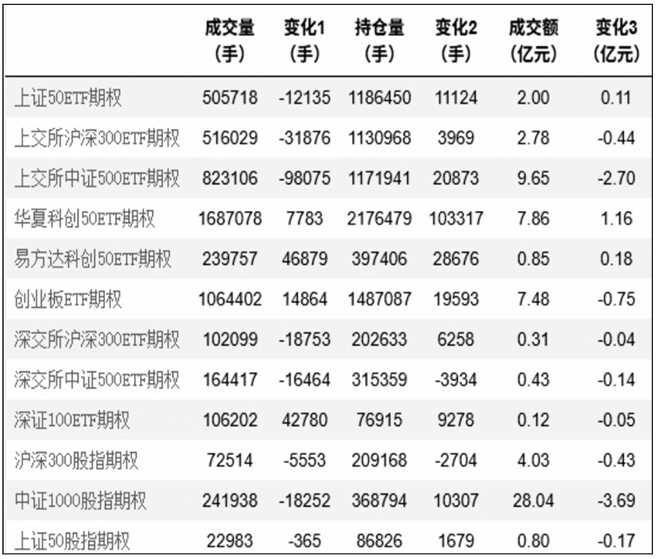
表为9月30日期权市场交投情况
来源:期货日报网
1. 欢迎转载,转载时请标明来源为99期货。商业性转载需事先获得授权,请发邮件至:media@fx168group.com。
2. 所有内容仅供参考,不代表99期货立场。我们提供的交易数据及资讯等不构成投资建议和依据,据此操作风险自负。
24小时热点

暂无数据