 直播
PVC 耐心等待估值修复契机
 喜欢
 0
 收藏
 举报
中长期来看,供需格局优化、成本支撑增强、政策红利释放、存量产能加速出清四大核心逻辑并未发生改变,PVC价格下行空间持续收窄,底部支撑不断夯实,看多逻辑明确。
当前国内PVC期货市场呈现“弱现实约束反弹,成本与供给收缩托底”的偏强震荡格局。国庆长假前空头集中减仓带动盘面走强,但终端的实质性需求回暖尚未完全兑现,现货跟涨节奏偏慢,市场依旧处于现实与预期的博弈阶段。短期盘面将维持区间震荡运行,中长期来看,供需格局优化、成本支撑增强、政策红利释放、存量产能加速出清四大核心逻辑并未发生改变,价格下行空间持续收窄,底部支撑不断夯实,看多逻辑明确。
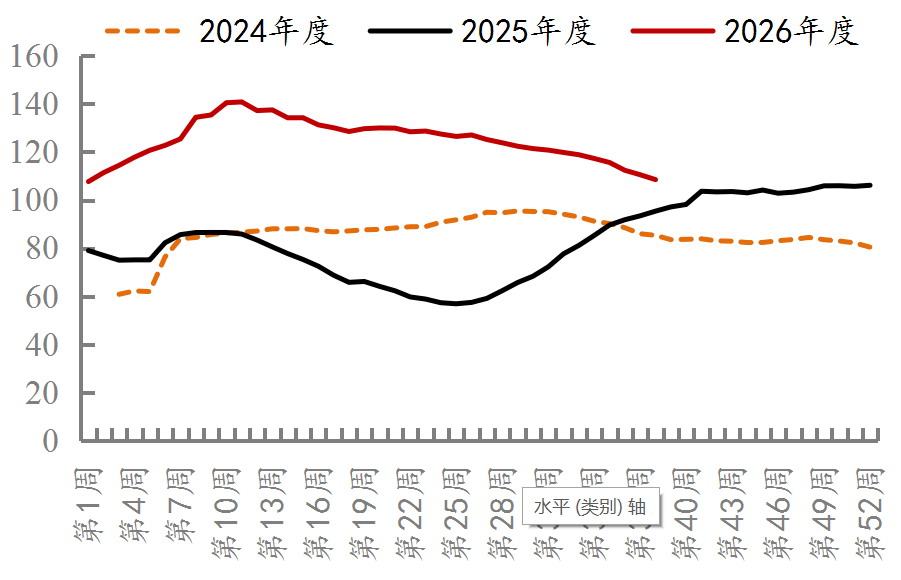
图为PVC社会库存(单位:万吨)
宏观层面,9月下旬多重因素交织,持续扰动化工板块定价。国际方面,中东地缘局势持续发酵,布伦特原油期货价格维持在100美元/桶附近运行,乙烯原料成本居高不下,乙烯法装置亏损进一步放大,倒逼低效产能降负减产。国内方面,地产纾困、基建稳增长政策持续落地,但政策传导存在一定时滞。9月地产高频数据尚未显现明确拐点信号,管材、型材等PVC核心下游制品企业依旧维持低负荷运行。“金九”旺季并未带来订单的爆发式增长,下游按需采购且对高价存在抵触,限制了PVC短期的向上弹性。能源方面,煤炭价格维持高位震荡,电石成本端呈现结构性波动,电石法PVC企业深陷亏损,倒逼国内企业主动减产,供给收缩逻辑逐步在产业端兑现。
从供应端来看,9月下旬行业亏损驱动被动减产成为市场核心变量。当前PVC行业开工率维持低位,整体产能利用率仅为69.23%。其中乙烯法装置开工率下滑显著,外采原料的乙烯法装置亏损严重,多套装置降负荷甚至停车,检修损失量环比明显增加。截至9月末,电石法PVC毛利率降至?19.13%,乙烯法毛利率为?14.48%,两种工艺路径均处于深度亏损区间。即便是具备一体化优势的企业,现金流压力也在持续加大。亏损倒逼供给收缩正成为现实,国内PVC产量环比小幅回落,这也印证了全球PVC产能进入净收缩周期的中长期判断。国内新增产能投放有限,未来几年没有大规模产能集中投放,2026年或首次出现全球产能净收缩。叠加环保新规、无汞化改造持续推进,中小低效产能加速退出,供给端难有大幅增量,这为后续供需格局转向紧平衡打下了基础。
库存方面,前期高库存压力有所缓解,去化趋势确立,但绝对库存水平依旧偏高。2026年上半年PVC社会库存持续攀升,最高突破140万吨,对价格形成压制;进入9月,随着企业主动降负,社会库存开启连续去化,周度库存稳步回落。不过对比2024—2025年同期,当前社会库存绝对值仍处于相对高位,库存完全消化尚需时间,难以直接驱动价格趋势性上涨。
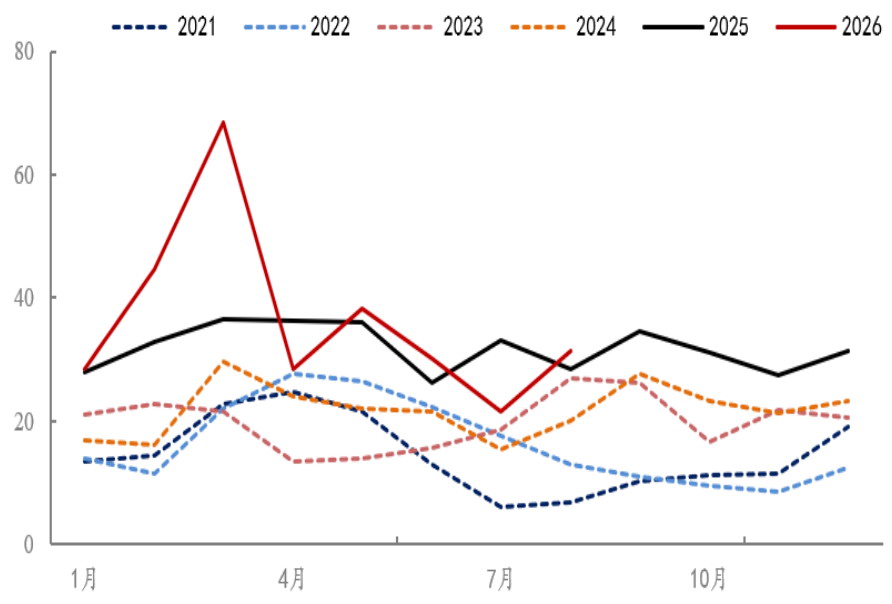
图为PVC出口量(单位:万吨)
成本层面,原油、煤炭价格高位运行增强PVC底部支撑。国际油价推升乙烯成本,国内煤炭价格波动直接影响电石生产成本。尽管煤价出现下调,但综合生产成本重心已经显著抬升,大幅压缩了PVC的下行空间。当前无论是电石法还是乙烯法,多数企业已处于亏损状态。价格一旦向下深度破位,会触发更多装置停车,成本—供给负反馈机制对盘面形成较强托底作用。
需求依旧是当前市场关注的焦点。在传统“金九银十”旺季背景下,下游管材、型材企业开工率仅出现季节性小幅修复,并未迎来超预期回暖。地产竣工端有政策托底,但新开工数据依旧偏弱。制品企业订单改善有限,大多企业维持低成品库存、随用随采的模式。现货市场跟涨力度不足,基差修复进程缓慢。不过需要注意的是,国内地产、基建政策红利是渐进释放的过程,政策效果不会立刻体现在高频数据上,随着后续“保交楼”工作推进、基建项目落地,终端需求存在边际改善的可能,这也是中长期看多PVC的核心支撑。出口方面则保持韧性,一定程度上对冲了内需不足,但仅靠出口难以扭转国内整体供需格局。
从估值角度来看,相较于化工板块其他品种,PVC仍处于估值洼地,价格弹性较大。9月下旬的这一轮反弹,更多是由成本托底、供给收缩叠加国庆长假前资金行为驱动,并非需求完全反转,因此短期内不适合过度追高。短期来看,在终端需求出现明确改善信号之前,PVC大概率维持区间震荡走势,弱现实会抑制反弹高度,而成本与减产去库又封死大幅下行空间。
综合来看,当前PVC处于筑底的关键窗口期,短期受终端需求修复偏慢制约,行情以区间震荡为主,不要高估短期上涨空间。但同时也不宜过度悲观,亏损驱动的产能收缩、库存持续去化、成本底部抬升、政策红利释放的中长期逻辑仍持续有效,价格向下空间已经十分有限。随着时间推移,若库存持续去化,叠加下游旺季需求逐步兑现,PVC有望完成估值修复,迎来中枢抬升的趋势行情。(作者期货投资咨询从业证书编号Z0014205)
来源:期货日报网
24小时热点
