 直播
蛋价将延续偏弱走势

 喜欢
 0
 收藏
 举报

1月以来,受春节备货需求释放,下游采购量提升影响,鸡蛋期现货价格均走强。但随着春节的临近,下游备货接近尾声,市场需求转弱,蛋价再度走低,且跌势加快。
产能去化不及预期
2021—2024年,蛋鸡养殖行业维持盈利态势,特别是2024年盈利水平显著提升,激发了养殖单位的补栏热情。相关数据显示,2024年全国鸡苗补栏量同比增长6.14%,为近5年高点,新增产能在2025年完全释放。自2025年年初起,在产蛋鸡存栏量持续攀升,当年9月达到年内峰值,而后开始下滑,但下滑速度缓慢,整体产能去化不及预期。
具体看,2026年1月新开产蛋鸡主要是2025年9月前后补栏的鸡苗,当时补栏情绪较低迷,鸡苗补栏量下降,因此今年1月新增产能偏少。但1月以来蛋价持续上涨,蛋鸡养殖业扭亏为盈,养殖单位惜售延淘心态强烈,1月底淘汰鸡出栏日龄为493天,较上月底延后9天。1月全国淘汰鸡市场总出栏量为7855.20万羽,环比下降10.89%,不过出栏量仍略高于新开产蛋鸡数量,因此产蛋鸡存栏量保持缩减态势。整体看,1月蛋鸡出栏量不及预期,存栏量为13.42亿羽,较去年9月高峰时的13.68亿羽仅减少2600万羽。
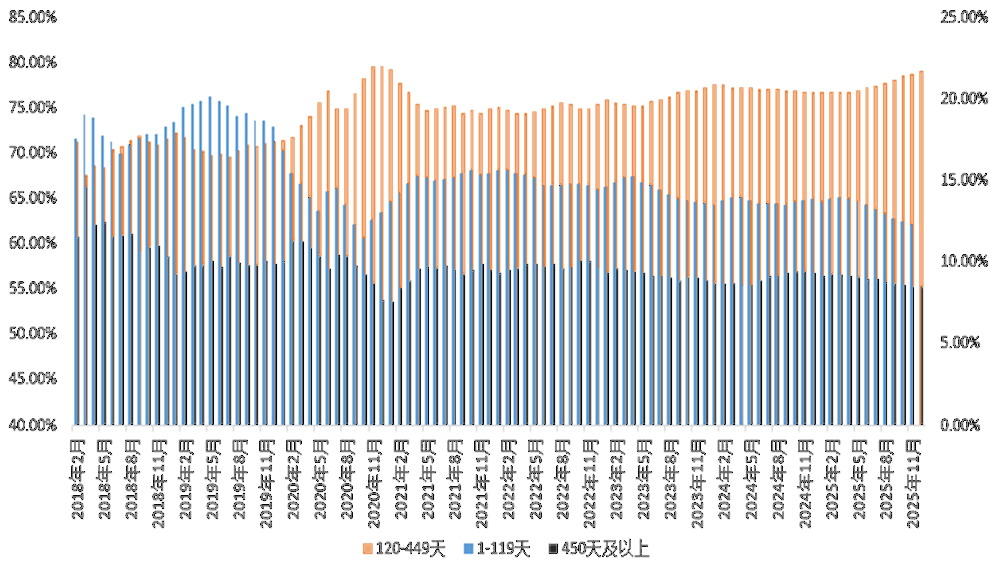
图为蛋鸡存栏结构
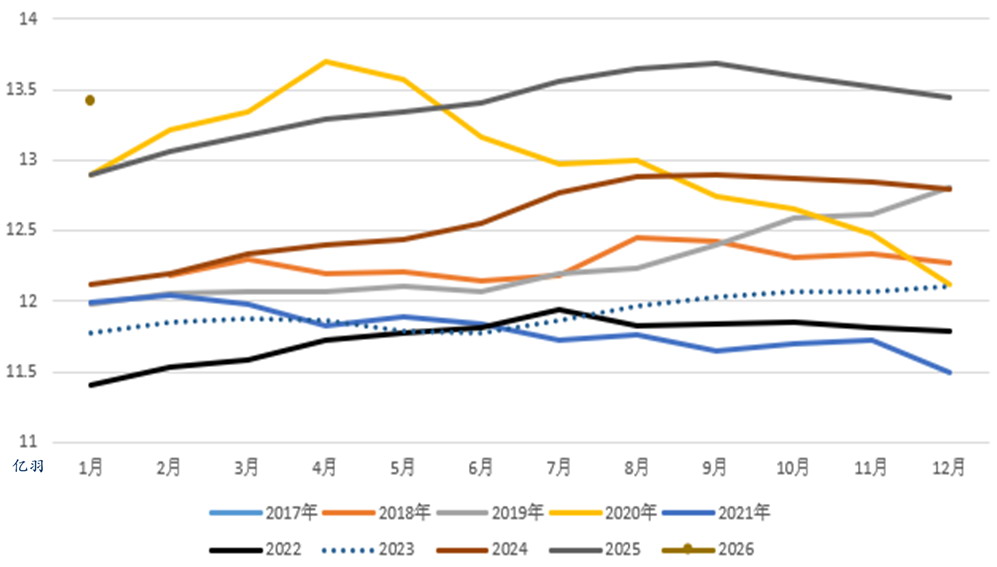
图为在产蛋鸡存栏量
另外,1月全国主产区蛋鸡存栏结构呈“两端占比偏低、中间占比偏高”趋势。120日龄以下后备蛋鸡以及450日龄以上待出栏老母鸡存栏量占比偏低,120~450日龄主产蛋鸡存栏量占比在79%以上,处于2021年以来的高位,表明当前鸡龄结构偏“年轻”,产蛋效率较高,鸡蛋供应压力减少有限。
下游需求出现回落
1月以来蛋价的反弹主要是由供需格局收紧及春节前备货推动。一方面,蛋鸡存栏量有所下滑,鸡蛋供应量减少;另一方面,食品厂备货、下游补货及家庭消费增加,提振整体采购需求。此外,市场预期与市场参与者的行为对蛋价上涨有一定强化作用。
前期业内对春节前市场行情持乐观态度,养殖户出现惜售心理,贸易商则积极采购,加快了鸡蛋市场的流通速度,为蛋价上行提供了有力支撑。但随着鸡蛋价格的持续上行,终端对高价货源的接受度有所下降,部分终端环节走货速度放缓,叠加春节临近,部分企业及高校开始放假,1月下旬生产、流通环节库存量呈增加趋势。
相关数据显示,2月5日生产环节和流通环节鸡蛋库存可用天数分别为1.44天和1.74天,而1月中旬时仅为0.27天和0.48天,上升趋势明显。另外,由于春节假期部分销区休市,产区鸡蛋库存量将达到年内峰值,且节后将进入需求淡季,供大于求矛盾或再度加剧。
2月中下旬鸡蛋市场格局将发生变化。一方面,前期积累的库存压力将全面释放,鸡蛋供应量增加;另一方面,居民购买力与消费意愿难以有效提升,消费需求不能对蛋价形成有力支撑。因此,春节后蛋价下跌速度或明显加快。按照目前的市场趋势推演,现货蛋价可能在2月末触及阶段性低点。
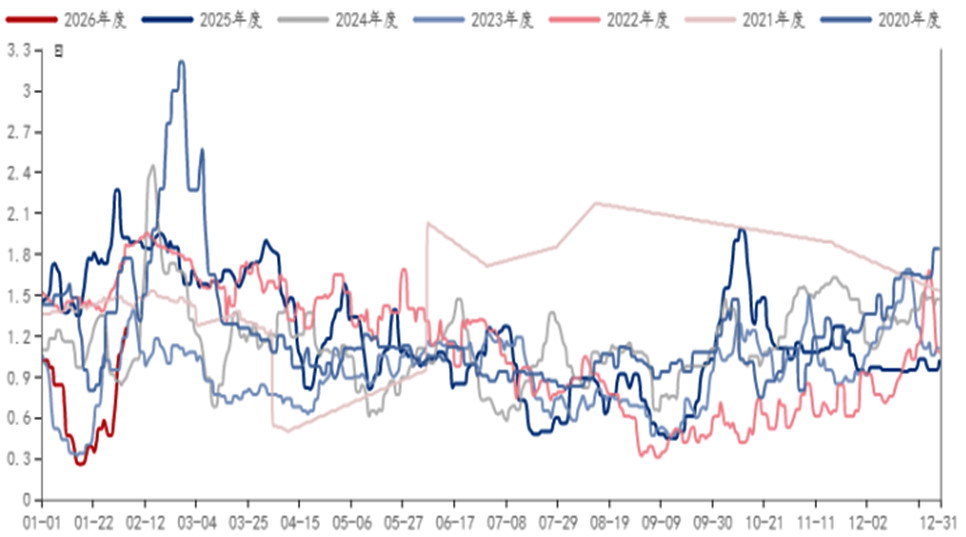
图为生产环节库存可用天数
综上,1月以来,受春节备货需求推动,鸡蛋期现价格走强,但随着春节备货接近尾声,鸡蛋需求转弱,蛋价持续走低。由于产能去化不及预期,当前蛋鸡存栏量仍处于高位,且鸡龄结构偏“年轻”,产蛋效率较高,供应压力未明显缓解。春节假期生产与流通环节鸡蛋库存将快速攀升,节后库存压力全面释放,叠加需求进入淡季,供大于求矛盾将加剧,蛋价或加速下滑。整体看,短期蛋价仍承压,中长期需关注产能去化及需求复苏情况。(作者单位:广发期货)
来源:期货日报网
24小时热点
